Domain betriebshaftpflicht-online.de kaufen?
Wir ziehen mit dem Projekt
betriebshaftpflicht-online.de um.
Sind Sie am Kauf der Domain
betriebshaftpflicht-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebshaftpflicht-online.de kaufen?
Wie lange ist Mononukleose ansteckend?
Mononukleose, auch bekannt als Pfeiffersches Drüsenfieber, ist eine Infektionskrankheit, die durch das Epstein-Barr-Virus verursacht wird. Die Ansteckungszeit für Mononukleose beträgt in der Regel etwa 4-7 Wochen. Während dieser Zeit kann das Virus durch Speichel übertragen werden, insbesondere durch Küssen oder den Austausch von Speichel. Es ist wichtig, während der akuten Phase der Krankheit engen Kontakt mit anderen zu vermeiden, um die Ausbreitung des Virus zu verhindern. Nach der akuten Phase kann das Virus noch für mehrere Monate im Körper vorhanden sein, aber die Ansteckungsgefahr ist in der Regel geringer. **
Ist Mononukleose ohne Küssen übertragbar?
Ja, Mononukleose kann auch durch den Austausch von Speichel übertragen werden, zum Beispiel durch das Teilen von Gläsern oder Besteck. Es ist jedoch weniger wahrscheinlich, dass die Krankheit auf diese Weise übertragen wird, im Vergleich zum Küssen oder engem Kontakt mit einer infizierten Person. **

Ähnliche Suchbegriffe für Mononukleose
Top-Angebote
Produkte zum Begriff Mononukleose:
-
Czenia, Markus: Aufsichtspflicht, Haftung, Versicherung für JugendgruppenleiterAufsichtspflicht, Haftung, Versicherung für Jugendgruppenleiter , Ratgeber für Vereine, Jugendorganisationen und Eltern , Reflektoren > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202503, Produktform: Kartoniert, Autoren: Czenia, Markus, Edition: NED, Auflage: 25007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 160, Keyword: Aufsichtspflichtverletzung; Ehrenamt; Haftpflicht; Haftungsanspruch; Haftungsrisiken; Jugendorganisation; Trägerhaftung; Vereine, Fachschema: Deutschland~Gemeinnützigkeit~Haftungsrecht~Jugendhilfe~Recht / Ratgeber (allgemein)~Sozialarbeit~Unternehmensorganisation~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Soziale Arbeit~Gemeinnützige Organisationen (non-profit)~Ratgeber, Sachbuch: Recht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 176 Blätter, Länge: 210, Breite: 135, Höhe: 10, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen und Entwicklung der D&O-Versicherung. Wie Vertrag und Schutz zustande kommen, Taschenbuch von Birgit Zwack, GRIN, 978-3-656-53545-4Grundlagen Und Entwicklung Der D&o-versicherung. Wie Vertrag Und Schutz Zustande Kommen, Taschenbuch Von Birgit Zwack, Grin, 978-3-656-53545-4, Seitenanzahl: 2813,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haftung, Risiko und Schadenprävention im Güterstrassentransport, Fachbücher von Andreas E. HoferDer Transport von Gütern ist stets mit Risiko behaftet. Durch die stetige Steigerung des globalen Transportvolumens steigt auch die Bedeutung von Präventionsmassnahmen, um diesem Risiko so gut wie möglich entgegenzuwirken. Nicht nur der monetäre Schaden an dem zu transportierenden Gut selbst, sondern auch die Gefahr für Leib, Leben und Umwelt spielen eine massgebliche Rolle. Diese Arbeit soll einen Leitfaden darstellen und den am Strassentransport beteiligten Unternehmen eine Anleitung an die Hand geben, in welcher Weise dieser Risikofaktor reduziert werden kann. Dabei wird auf die wichtigsten transportrechtlichen Regularien und physikalischen Belastungen während des Güterstrassentransportes eingegangen und versucht, beispielhaft Präventionsmassnahmen aufzuzeigen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
Top-Angebote
Produkte zum Begriff Mononukleose:
-
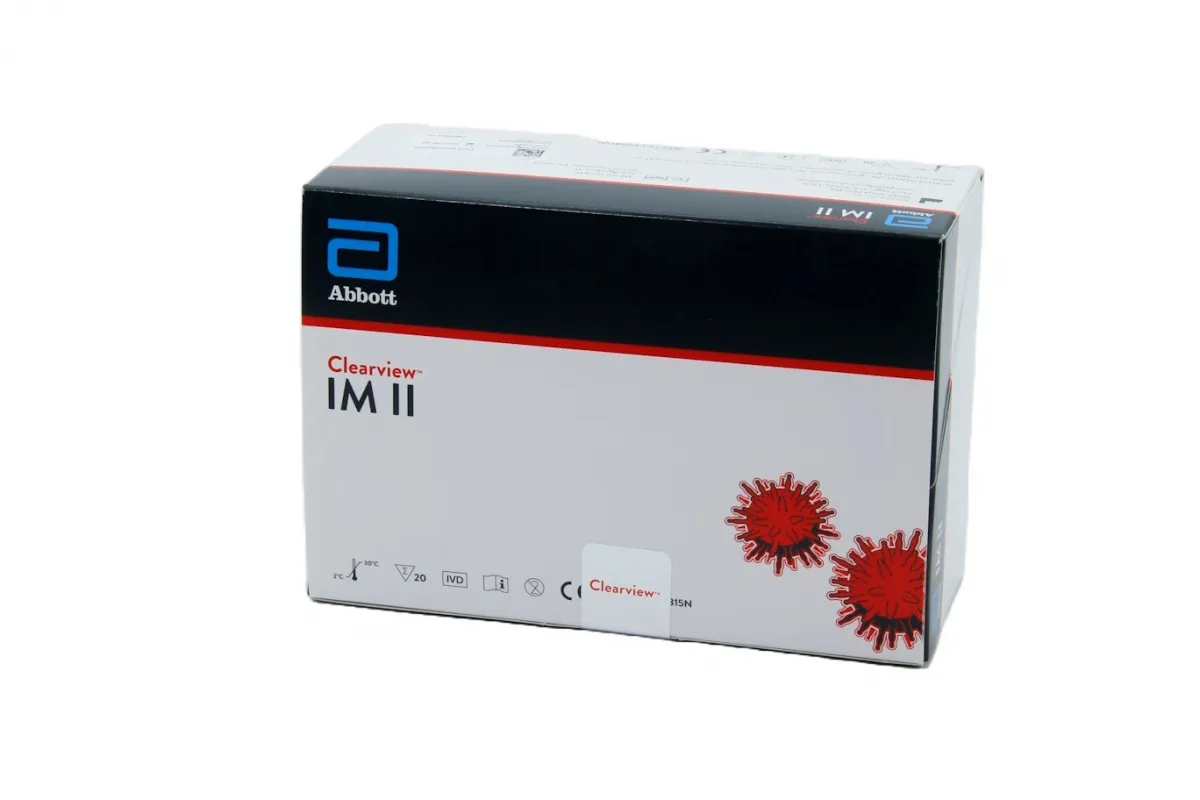
Abbott GmbH Abbott Clearview IM II – Mononukleose-Schnelltest (Pfeiffersches Drüsenfieber), 20 Tests CV506815N.cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; } .cls-tabelle-wrapper { overflow-x: auto; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-merkmale-box { background: #f9f9f9; padding: 16px 20px; border-left: 4px solid rgb(46, 125, 50); } Mononukleose-Schnelltest Abbott Clearview IM II – Pfeiffersches Drüsenfieber, 20 Testkassetten Der Abbott Clearview IM II ist ein Mononukleose-Schnelltest für Praxis, Klinik und Labor. Er weist heterophile Antikörper nach, die der Körper bei einer infektiösen Mononukleose bildet, dem Pfeifferschen Drüsenfieber . Auslöser der Erkrankung ist das Epstein-Barr-Virus (EBV). Der Test arbeitet als Lateral-Flow-Immunoassay mit einem Antigen aus Rindererythrozyten, das diese Antikörper selektiv bindet. Das Ergebnis wird nach 5 Minuten visuell abgelesen, ein Gerät ist nicht nötig. Der Test lässt sich mit Vollblut aus der Vene, Vollblut aus der Fingerbeere, Serum oder Plasma durchführen und passt damit sowohl in die Sprechstunde als auch ins Praxislabor. Heterophile Antikörper sind bei 80 bis 90 % der akuten Erkrankungen vorhanden und bei 60 bis 70 % der Patienten schon in der ersten Krankheitswoche nachweisbar. In der Praxis hilft der Test vor allem, eine Mononukleose von einer Streptokokken-Tonsillitis abzugrenzen, bevor über ein Antibiotikum entschieden wird. Die Packung enthält alles für 20 Bestimmungen, einschließlich Pufferlösung sowie Positiv- und Negativkontrolle für die Qualitätssicherung. Der Test unterstützt die Diagnose und ist nicht als alleiniges Kriterium gedacht: Ein negatives Ergebnis schließt eine Mononukleose nicht aus. Er ist für die professionelle In-vitro-Diagnostik bestimmt. Produktmerkmale im Überblick: Ergebnis noch in der Sprechstunde: Der Test wird ohne Gerät visuell abgelesen. Vier Probenarten: Venöses Vollblut, Kapillarblut, Serum oder Plasma, je nachdem, was in der Praxis ohnehin vorliegt. Selektiver Nachweis: Das Antigen aus Rindererythrozyten bindet gezielt die für Mononukleose typischen heterophilen Antikörper. Eindeutige Ableseregel: Jede Linie im Testfeld gilt als positiv, unabhängig von der Farbintensität. Eingebaute Verfahrenskontrolle: Die Kontrolllinie bestätigt ausreichendes Probenvolumen und korrekten Ablauf. Kontrollen inklusive: Positiv- und Negativkontrolle liegen dem Kit bei und müssen nicht separat bestellt werden. Keine Kreuzreaktivität mit Rheumafaktor, Hepatitis-B- und Hepatitis-C-Markern, HIV, Tuberkulose und Syphilis in der Herstellerprüfung. Lagerung ohne Kühlschrank möglich: Raumtemperatur oder gekühlt. Technische Daten Testprinzip Lateral-Flow-Immunoassay, qualitativ, visuell ablesbar Analyt Heterophile Antikörper bei infektiöser Mononukleose (IgM-Klasse) Probenmaterial Vollblut (Vene oder Fingerbeere), Serum, Plasma Probenvolumen Serum/Plasma: 1 Tropfen (ca. 25 µl); Vollblut: 2 Tropfen (ca. 50 µl); jeweils plus 1 Tropfen R1 Ablesezeit Nach 5 Minuten, nicht mehr nach über 10 Minuten Relative Sensitivität > 99,9 % (95 %-KI: 93,2–100,0 %), Vergleich mit Objektträger-Agglutinationstest Relative Spezifität 98,6 % (95 %-KI: 92,3–100,0 %), Vergleich mit Objektträger-Agglutinationstest Antikoagulanzien Heparin (Natrium, Lithium), EDTA (Kalium, Natrium), Natriumoxalat, Natriumcitrat Probenstabilität Serum/Plasma: 3 Tage bei 2–8 °C; venöses Vollblut: 2 Tage bei 2–8 °C; Kapillarblut: sofort testen Packungsinhalt 20 Testkassetten, 20 Pipetten, 5 ml R1, 1 ml Positivkontrolle, 1 ml Negativkontrolle, Packungsbeilage Zusätzlich benötigt Timer; für Kapillarblut: Lanzetten, heparinisierte Kapillarröhrchen mit Dispensierbalg Lagerung 2–30 °C im versiegelten Beutel, nicht einfrieren Haltbarkeit Siehe Verpackung Klassifizierung In-vitro-Diagnostikum mit CE-Kennzeichnung, für professionelle Anwender Hersteller Abbott Anwendung Bringen Sie Testkassette, Probe und R1 auf Raumtemperatur (15–30 °C). Nehmen Sie die Testkassette aus dem Folien41,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Czenia, Markus: Aufsichtspflicht, Haftung, Versicherung für JugendgruppenleiterAufsichtspflicht, Haftung, Versicherung für Jugendgruppenleiter , Ratgeber für Vereine, Jugendorganisationen und Eltern , Reflektoren > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202503, Produktform: Kartoniert, Autoren: Czenia, Markus, Edition: NED, Auflage: 25007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 160, Keyword: Aufsichtspflichtverletzung; Ehrenamt; Haftpflicht; Haftungsanspruch; Haftungsrisiken; Jugendorganisation; Trägerhaftung; Vereine, Fachschema: Deutschland~Gemeinnützigkeit~Haftungsrecht~Jugendhilfe~Recht / Ratgeber (allgemein)~Sozialarbeit~Unternehmensorganisation~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Soziale Arbeit~Gemeinnützige Organisationen (non-profit)~Ratgeber, Sachbuch: Recht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 176 Blätter, Länge: 210, Breite: 135, Höhe: 10, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange ist Mononukleose ansteckend?
Mononukleose, auch bekannt als Pfeiffersches Drüsenfieber, ist eine Infektionskrankheit, die durch das Epstein-Barr-Virus verursacht wird. Die Ansteckungszeit für Mononukleose beträgt in der Regel etwa 4-7 Wochen. Während dieser Zeit kann das Virus durch Speichel übertragen werden, insbesondere durch Küssen oder den Austausch von Speichel. Es ist wichtig, während der akuten Phase der Krankheit engen Kontakt mit anderen zu vermeiden, um die Ausbreitung des Virus zu verhindern. Nach der akuten Phase kann das Virus noch für mehrere Monate im Körper vorhanden sein, aber die Ansteckungsgefahr ist in der Regel geringer. **
-
Ist Mononukleose ohne Küssen übertragbar?
Ja, Mononukleose kann auch durch den Austausch von Speichel übertragen werden, zum Beispiel durch das Teilen von Gläsern oder Besteck. Es ist jedoch weniger wahrscheinlich, dass die Krankheit auf diese Weise übertragen wird, im Vergleich zum Küssen oder engem Kontakt mit einer infizierten Person. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Ähnliche Suchbegriffe für Mononukleose
-
Grundlagen und Entwicklung der D&O-Versicherung. Wie Vertrag und Schutz zustande kommen, Taschenbuch von Birgit Zwack, GRIN, 978-3-656-53545-4Grundlagen Und Entwicklung Der D&o-versicherung. Wie Vertrag Und Schutz Zustande Kommen, Taschenbuch Von Birgit Zwack, Grin, 978-3-656-53545-4, Seitenanzahl: 2813,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haftung, Risiko und Schadenprävention im Güterstrassentransport, Fachbücher von Andreas E. HoferDer Transport von Gütern ist stets mit Risiko behaftet. Durch die stetige Steigerung des globalen Transportvolumens steigt auch die Bedeutung von Präventionsmassnahmen, um diesem Risiko so gut wie möglich entgegenzuwirken. Nicht nur der monetäre Schaden an dem zu transportierenden Gut selbst, sondern auch die Gefahr für Leib, Leben und Umwelt spielen eine massgebliche Rolle. Diese Arbeit soll einen Leitfaden darstellen und den am Strassentransport beteiligten Unternehmen eine Anleitung an die Hand geben, in welcher Weise dieser Risikofaktor reduziert werden kann. Dabei wird auf die wichtigsten transportrechtlichen Regularien und physikalischen Belastungen während des Güterstrassentransportes eingegangen und versucht, beispielhaft Präventionsmassnahmen aufzuzeigen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.