Domain betriebshaftpflicht-online.de kaufen?
Wir ziehen mit dem Projekt
betriebshaftpflicht-online.de um.
Sind Sie am Kauf der Domain
betriebshaftpflicht-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebshaftpflicht-online.de kaufen?
Wie kann man die Prämie für eine Versicherungspolice berechnen und welche Faktoren beeinflussen die Höhe der Prämie?
Die Prämie für eine Versicherungspolice wird anhand verschiedener Faktoren berechnet, darunter das Risiko, das der Versicherer übernimmt, sowie die Wahrscheinlichkeit von Schadensfällen. Dazu gehören auch persönliche Faktoren wie Alter, Geschlecht, Gesundheitszustand und Beruf. Zudem spielen auch die Deckungssumme, die Vertragslaufzeit und eventuelle Zusatzleistungen eine Rolle bei der Berechnung der Prämie. Letztendlich beeinflussen auch externe Faktoren wie wirtschaftliche Entwicklungen und gesetzliche Vorgaben die Höhe der Prämie für eine Versicherungspolice. **
Was sind Möglichkeiten, um die Entschädigungssumme bei einem Unfall oder Schadensfall zu berechnen?
Die Entschädigungssumme bei einem Unfall oder Schadensfall kann auf Basis von Reparaturkosten, Wiederbeschaffungswert oder Zeitwert berechnet werden. Auch Schadensgutachten von Sachverständigen oder Vergleichswerte aus Datenbanken können zur Berechnung herangezogen werden. Letztendlich entscheidet die Versicherung über die Höhe der Entschädigungssumme. **
Ähnliche Suchbegriffe für Berechnen
Top-Angebote
Produkte zum Begriff Berechnen:
-
Haftung, Risiko und Schadenprävention im Güterstrassentransport, Fachbücher von Andreas E. HoferDer Transport von Gütern ist stets mit Risiko behaftet. Durch die stetige Steigerung des globalen Transportvolumens steigt auch die Bedeutung von Präventionsmassnahmen, um diesem Risiko so gut wie möglich entgegenzuwirken. Nicht nur der monetäre Schaden an dem zu transportierenden Gut selbst, sondern auch die Gefahr für Leib, Leben und Umwelt spielen eine massgebliche Rolle. Diese Arbeit soll einen Leitfaden darstellen und den am Strassentransport beteiligten Unternehmen eine Anleitung an die Hand geben, in welcher Weise dieser Risikofaktor reduziert werden kann. Dabei wird auf die wichtigsten transportrechtlichen Regularien und physikalischen Belastungen während des Güterstrassentransportes eingegangen und versucht, beispielhaft Präventionsmassnahmen aufzuzeigen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Pokémon-Angriffe berechnen den Schaden nicht basierend auf dem Angriffswert?
Einige Pokémon-Angriffe berechnen den Schaden nicht basierend auf dem Angriffswert, sondern auf anderen Faktoren. Zum Beispiel berechnet der Angriff "Felsgrab" den Schaden basierend auf dem Verteidigungswert des Ziels. Der Angriff "Surfer" basiert auf dem Spezial-Angriffswert des Angreifers und dem Spezial-Verteidigungswert des Ziels. Es gibt auch Angriffe wie "Psychokinese", die den Schaden basierend auf dem Spezial-Angriffswert des Angreifers und dem Verteidigungswert des Ziels berechnen. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Wie kann man den Versicherungsbeitrag optimal berechnen, um die beste Deckung zu erhalten?
Um den Versicherungsbeitrag optimal zu berechnen und die beste Deckung zu erhalten, sollte man zunächst den individuellen Bedarf und die Risiken analysieren. Anschließend empfiehlt es sich, verschiedene Angebote von Versicherungsunternehmen zu vergleichen und auf Leistungen, Konditionen und Preise zu achten. Zudem kann es sinnvoll sein, sich von einem unabhängigen Versicherungsberater beraten zu lassen, um die passende Versicherung zu finden. **
-
Wie kann man die Höhe der Prämie für eine Versicherungspolice berechnen und welche Faktoren beeinflussen sie?
Die Höhe der Prämie für eine Versicherungspolice wird anhand verschiedener Faktoren berechnet, darunter das Risiko, das der Versicherungsnehmer darstellt, das Alter, der Gesundheitszustand und der Beruf des Versicherten sowie die gewünschte Deckungssumme und die Vertragslaufzeit. Auch die Art der Versicherung, wie beispielsweise eine Kfz-Versicherung oder eine Lebensversicherung, beeinflusst die Prämie. Zudem spielen auch externe Faktoren wie regionale Risiken oder gesetzliche Vorgaben eine Rolle bei der Berechnung der Prämie. Es ist wichtig, dass Versicherungsnehmer alle relevanten Informationen zur Verfügung stellen, um eine genaue Berechnung der Prämie zu ermöglichen. **


Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Top-Angebote
Produkte zum Begriff Berechnen:
-
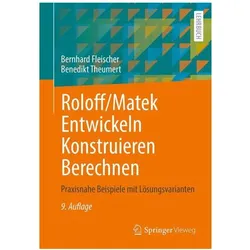
Roloff/Matek Entwickeln Konstruieren Berechnen, Fachbücher von Bernhard Fleischer, Hans TheumertDas Lehr- und Übungsbuch "Roloff/Matek Entwickeln Konstruieren Berechnen" bietet eine umfassende Einführung in den Konstruktionsprozess gemäss der VDI-Richtlinie 2221. Es verbindet verschiedene Fachdisziplinen der Konstruktion und stellt praxisrelevante Beispiele vor, die den gesamten Prozess von den Kundenanforderungen bis zur fertigungsgerechten Werkstattzeichnung abdecken. Die Aufgaben im Buch sind so gestaltet, dass sie im Umfang und Anspruch zunehmen, was eine progressive Vertiefung des Wissens ermöglicht. Alternativlösungen werden vorgestellt und deren Vor- und Nachteile analysiert, was den Leser dazu anregt, verschiedene Ansätze zu betrachten. Die Berechnung der Maschinenelemente erfolgt durch Verweise auf die 27. Auflage, was eine konsistente und nachvollziehbare Methodik gewährleistet. Das didaktische Konzept des Buches fördert das Selbststudium und macht es zu einem wertvollen Werkzeug für Lernende und Fachleute.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haftung, Risiko und Schadenprävention im Güterstrassentransport, Fachbücher von Andreas E. HoferDer Transport von Gütern ist stets mit Risiko behaftet. Durch die stetige Steigerung des globalen Transportvolumens steigt auch die Bedeutung von Präventionsmassnahmen, um diesem Risiko so gut wie möglich entgegenzuwirken. Nicht nur der monetäre Schaden an dem zu transportierenden Gut selbst, sondern auch die Gefahr für Leib, Leben und Umwelt spielen eine massgebliche Rolle. Diese Arbeit soll einen Leitfaden darstellen und den am Strassentransport beteiligten Unternehmen eine Anleitung an die Hand geben, in welcher Weise dieser Risikofaktor reduziert werden kann. Dabei wird auf die wichtigsten transportrechtlichen Regularien und physikalischen Belastungen während des Güterstrassentransportes eingegangen und versucht, beispielhaft Präventionsmassnahmen aufzuzeigen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man die Prämie für eine Versicherungspolice berechnen und welche Faktoren beeinflussen die Höhe der Prämie?
Die Prämie für eine Versicherungspolice wird anhand verschiedener Faktoren berechnet, darunter das Risiko, das der Versicherer übernimmt, sowie die Wahrscheinlichkeit von Schadensfällen. Dazu gehören auch persönliche Faktoren wie Alter, Geschlecht, Gesundheitszustand und Beruf. Zudem spielen auch die Deckungssumme, die Vertragslaufzeit und eventuelle Zusatzleistungen eine Rolle bei der Berechnung der Prämie. Letztendlich beeinflussen auch externe Faktoren wie wirtschaftliche Entwicklungen und gesetzliche Vorgaben die Höhe der Prämie für eine Versicherungspolice. **
-
Was sind Möglichkeiten, um die Entschädigungssumme bei einem Unfall oder Schadensfall zu berechnen?
Die Entschädigungssumme bei einem Unfall oder Schadensfall kann auf Basis von Reparaturkosten, Wiederbeschaffungswert oder Zeitwert berechnet werden. Auch Schadensgutachten von Sachverständigen oder Vergleichswerte aus Datenbanken können zur Berechnung herangezogen werden. Letztendlich entscheidet die Versicherung über die Höhe der Entschädigungssumme. **
-
Welche Pokémon-Angriffe berechnen den Schaden nicht basierend auf dem Angriffswert?
Einige Pokémon-Angriffe berechnen den Schaden nicht basierend auf dem Angriffswert, sondern auf anderen Faktoren. Zum Beispiel berechnet der Angriff "Felsgrab" den Schaden basierend auf dem Verteidigungswert des Ziels. Der Angriff "Surfer" basiert auf dem Spezial-Angriffswert des Angreifers und dem Spezial-Verteidigungswert des Ziels. Es gibt auch Angriffe wie "Psychokinese", die den Schaden basierend auf dem Spezial-Angriffswert des Angreifers und dem Verteidigungswert des Ziels berechnen. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Ähnliche Suchbegriffe für Berechnen
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 22500€Geräteschutz bis 22.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 22.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Versicherungsbeitrag optimal berechnen, um die beste Deckung zu erhalten?
Um den Versicherungsbeitrag optimal zu berechnen und die beste Deckung zu erhalten, sollte man zunächst den individuellen Bedarf und die Risiken analysieren. Anschließend empfiehlt es sich, verschiedene Angebote von Versicherungsunternehmen zu vergleichen und auf Leistungen, Konditionen und Preise zu achten. Zudem kann es sinnvoll sein, sich von einem unabhängigen Versicherungsberater beraten zu lassen, um die passende Versicherung zu finden. **
-
Wie kann man die Höhe der Prämie für eine Versicherungspolice berechnen und welche Faktoren beeinflussen sie?
Die Höhe der Prämie für eine Versicherungspolice wird anhand verschiedener Faktoren berechnet, darunter das Risiko, das der Versicherungsnehmer darstellt, das Alter, der Gesundheitszustand und der Beruf des Versicherten sowie die gewünschte Deckungssumme und die Vertragslaufzeit. Auch die Art der Versicherung, wie beispielsweise eine Kfz-Versicherung oder eine Lebensversicherung, beeinflusst die Prämie. Zudem spielen auch externe Faktoren wie regionale Risiken oder gesetzliche Vorgaben eine Rolle bei der Berechnung der Prämie. Es ist wichtig, dass Versicherungsnehmer alle relevanten Informationen zur Verfügung stellen, um eine genaue Berechnung der Prämie zu ermöglichen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.