Domain betriebshaftpflicht-online.de kaufen?
Wir ziehen mit dem Projekt
betriebshaftpflicht-online.de um.
Sind Sie am Kauf der Domain
betriebshaftpflicht-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebshaftpflicht-online.de kaufen?
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Ähnliche Suchbegriffe für Lifecycle
Top-Angebote
Produkte zum Begriff Lifecycle:
-
The Corporate Lifecycle, Fachbücher von Aswath DamodaranDer Schlüssel zum Verständnis von Unternehmenswachstum und -rückgang vom unbestrittenen Experten für Unternehmensbewertung. Während seiner bemerkenswerten Karriere hat Aswath Damodaran nach dem universellen Schlüssel gesucht, um Unternehmensfinanzierung und -bewertung zu entmystifizieren. Jetzt bietet er endlich die bahnbrechende Antwort für Leser überall. Es stellt sich heraus, dass es einen Unternehmenslebenszyklus gibt, der unserem eigenen sehr ähnlich ist, mit einzigartigen Phasen des Wachstums und Rückgangs. Und genau wie wir lernen müssen, uns unserem Alter entsprechend zu verhalten, müssen auch Unternehmen dies tun. Durch ein besseres Verständnis dafür, wie Unternehmen altern und welche Merkmale jede Phase ihres Lebenszyklus hat, können wir die Geheimnisse hinter dem Verhalten eines Unternehmens entschlüsseln und unsere Management- und Investitionsentscheidungen entsprechend optimieren. In Aswath Damodarans „Der Unternehmenslebenszyklus“ erfahren die Leser: welche Indikatoren zeigen, wo ein Unternehmen im Unternehmenslebenszyklus steht, und wichtige Erkenntnisse für Manager, während sie die verschiedenen Phasen navigieren; warum die Form und der Zeitpunkt von Lebenszyklen in verschiedenen Branchen variieren; wann Übergangspunkte besondere Herausforderungen für Unternehmen darstellen und Strategien, um diese zu meistern; wie Unterschiede in den Anlagestrategien, insbesondere die Kluft zwischen Wachstums- und Value-Investieren, Investoren dazu führen sollten, Unternehmen in unterschiedlichen Lebenszyklusphasen zu bevorzugen. Da der Unternehmenslebenszyklus nahezu jeden Aspekt des Geschäfts berührt, ist dieses Buch für jeden, der in der Unternehmensfinanzierung tätig ist, von Managern bis zu Investoren, von Anfängern bis zu erfahrenen Profis. Aswath Damodarans „Der Unternehmenslebenszyklus“ ist der definitive Leitfaden zum Verständnis des Wachstums, Verhaltens und Wertes von Unternehmen.69,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
Top-Angebote
Produkte zum Begriff Lifecycle:
-
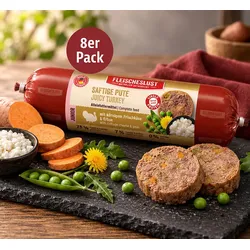
Fleischeslust Lifecycle JuniorAbgestimmt auf die ersten Lebensmonate Gerade in der Wachstumsphase stellt der junge Hund besondere Anforderungen an seine tägliche Ernährung. Die Fleischeslust Lifecycle Junior-Menüs sind als vollwertige Alleinfuttermittel speziell für Junghunde ab dem 3. Monat konzipiert. Die fleischreichen Rezepturen verbinden ausgewählte tierische Zutaten mit Gemüse und weiteren sorgfältig abgestimmten Bestandteilen. Vielfältig zusammengestellt für junge Hunde Saftige Pute enthält 75 Prozent Pute mit Fleisch, Mägen, Herzen und Leber. Körniger Frischkäse, Erbsen und Süßkartoffeln ergänzen das Menü, während Löwenzahn, Kamille, Spirulina, Bierhefe und Yuccawurzel die Rezeptur abrunden. Eierschalenmehl dient als natürliche Calciumquelle; Calcium, Phosphor sowie die Vitamine D3 und E ergänzen die Zusammensetzung. 75 Prozent Pute mit Fleisch und ausgewählten Innereien Mit körnigem Frischkäse, Erbsen und Süßkartoffeln Mit ausgewählten pflanzlichen Zutaten Eierschalenmehl als natürliche Calciumquelle Mit Calcium, Phosphor sowie Vitamin D3 und E Speziell für Junghunde ab dem 3. Monat Alleinfuttermittel für die tägliche Ernährung Lieferumfang: 8 × 400 g Fleischeslust Lifecycle Junior Saftige Pute .29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Ähnliche Suchbegriffe für Lifecycle
-
The Corporate Lifecycle, Fachbücher von Aswath DamodaranDer Schlüssel zum Verständnis von Unternehmenswachstum und -rückgang vom unbestrittenen Experten für Unternehmensbewertung. Während seiner bemerkenswerten Karriere hat Aswath Damodaran nach dem universellen Schlüssel gesucht, um Unternehmensfinanzierung und -bewertung zu entmystifizieren. Jetzt bietet er endlich die bahnbrechende Antwort für Leser überall. Es stellt sich heraus, dass es einen Unternehmenslebenszyklus gibt, der unserem eigenen sehr ähnlich ist, mit einzigartigen Phasen des Wachstums und Rückgangs. Und genau wie wir lernen müssen, uns unserem Alter entsprechend zu verhalten, müssen auch Unternehmen dies tun. Durch ein besseres Verständnis dafür, wie Unternehmen altern und welche Merkmale jede Phase ihres Lebenszyklus hat, können wir die Geheimnisse hinter dem Verhalten eines Unternehmens entschlüsseln und unsere Management- und Investitionsentscheidungen entsprechend optimieren. In Aswath Damodarans „Der Unternehmenslebenszyklus“ erfahren die Leser: welche Indikatoren zeigen, wo ein Unternehmen im Unternehmenslebenszyklus steht, und wichtige Erkenntnisse für Manager, während sie die verschiedenen Phasen navigieren; warum die Form und der Zeitpunkt von Lebenszyklen in verschiedenen Branchen variieren; wann Übergangspunkte besondere Herausforderungen für Unternehmen darstellen und Strategien, um diese zu meistern; wie Unterschiede in den Anlagestrategien, insbesondere die Kluft zwischen Wachstums- und Value-Investieren, Investoren dazu führen sollten, Unternehmen in unterschiedlichen Lebenszyklusphasen zu bevorzugen. Da der Unternehmenslebenszyklus nahezu jeden Aspekt des Geschäfts berührt, ist dieses Buch für jeden, der in der Unternehmensfinanzierung tätig ist, von Managern bis zu Investoren, von Anfängern bis zu erfahrenen Profis. Aswath Damodarans „Der Unternehmenslebenszyklus“ ist der definitive Leitfaden zum Verständnis des Wachstums, Verhaltens und Wertes von Unternehmen.69,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SAP Information Lifecycle Management, Fachbücher von Iwona LutherUm Daten in den SAP-Systemen DSGVO-konform zu verwalten, kommen Sie an SAP Information Lifecycle Management (SAP ILM) nicht vorbei. Lernen Sie in diesem Buch, wie Sie das Retention Management implementieren und nutzen. Die Autorin macht Sie mit den Kernfunktionen und mit weiteren, ergänzenden Werkzeugen vertraut. Diese zweite Auflage wurde um Informationen zur Datenvernichtung von Anlagen, dem Information Retrieval Framework und neuen Stammdaten-Sperrfunktionen ergänzt. Aus dem Inhalt: Grundfunktionen von SAP ILM, Retention Management und Retention Warehouse, vereinfachtes Sperren und Löschen, Datenschutz in SAP HCM for SAP S/4HANA, Berechtigungssteuerung, Information Retrieval Framework, Data Controller Rule Framework, Datentransparenz, Legal Case Management, Systemstilllegung, Daten kundeneigener Anwendungen verwalten.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Czenia, Markus: Aufsichtspflicht, Haftung, Versicherung für JugendgruppenleiterAufsichtspflicht, Haftung, Versicherung für Jugendgruppenleiter , Ratgeber für Vereine, Jugendorganisationen und Eltern , Reflektoren > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202503, Produktform: Kartoniert, Autoren: Czenia, Markus, Edition: NED, Auflage: 25007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 160, Keyword: Aufsichtspflichtverletzung; Ehrenamt; Haftpflicht; Haftungsanspruch; Haftungsrisiken; Jugendorganisation; Trägerhaftung; Vereine, Fachschema: Deutschland~Gemeinnützigkeit~Haftungsrecht~Jugendhilfe~Recht / Ratgeber (allgemein)~Sozialarbeit~Unternehmensorganisation~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Soziale Arbeit~Gemeinnützige Organisationen (non-profit)~Ratgeber, Sachbuch: Recht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 176 Blätter, Länge: 210, Breite: 135, Höhe: 10, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.