Domain betriebshaftpflicht-online.de kaufen?
Wir ziehen mit dem Projekt
betriebshaftpflicht-online.de um.
Sind Sie am Kauf der Domain
betriebshaftpflicht-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebshaftpflicht-online.de kaufen?
Ist ein selbstgenutztes Eigenheim ein Vermögenswert (Asset) oder eine Verbindlichkeit (Liability)?
Ein selbstgenutztes Eigenheim kann als Vermögenswert betrachtet werden, da es einen Wert hat und potenziell in der Zukunft verkauft werden kann. Es kann jedoch auch als Verbindlichkeit angesehen werden, da es mit Kosten wie Hypothekenzahlungen und Instandhaltung verbunden ist. Die genaue Klassifizierung hängt von der individuellen finanziellen Situation und Perspektive ab. **
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **

Ähnliche Suchbegriffe für Liability
Top-Angebote
Produkte zum Begriff Liability:
-
Artificial Intelligence and Tortious Liability, Fachbücher von Nasir MufticDas Buch "Artificial Intelligence and Tortious Liability" bietet eine umfassende Analyse der Herausforderungen, die die Haftungssysteme im Zusammenhang mit künstlicher Intelligenz (KI) mit sich bringen. Es wird untersucht, ob die bestehenden Haftungsregeln, die technologieunabhängig gestaltet sind, für Unfälle im Zusammenhang mit KI ausreichend sind. Der Fokus liegt auf Bosnien und Herzegowina, jedoch werden auch relevante Fragen für ganz Europa behandelt. Die Autorin Nasir Muftic beleuchtet die zivilrechtlichen Herausforderungen, die mit der Autonomie von KI, der Bedeutung von Daten und der Intransparenz verbunden sind. Darüber hinaus werden die Grundlagen der Haftung, einschliesslich objektiver und subjektiver Haftung sowie Produkthaftung, eingehend analysiert. Das Buch bietet wertvolle Einblicke in die Verteilung von Haftung und die potenziellen Nachteile für Personen, die durch KI geschädigt werden, im Vergleich zu herkömmlichen Schadensereignissen.171,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
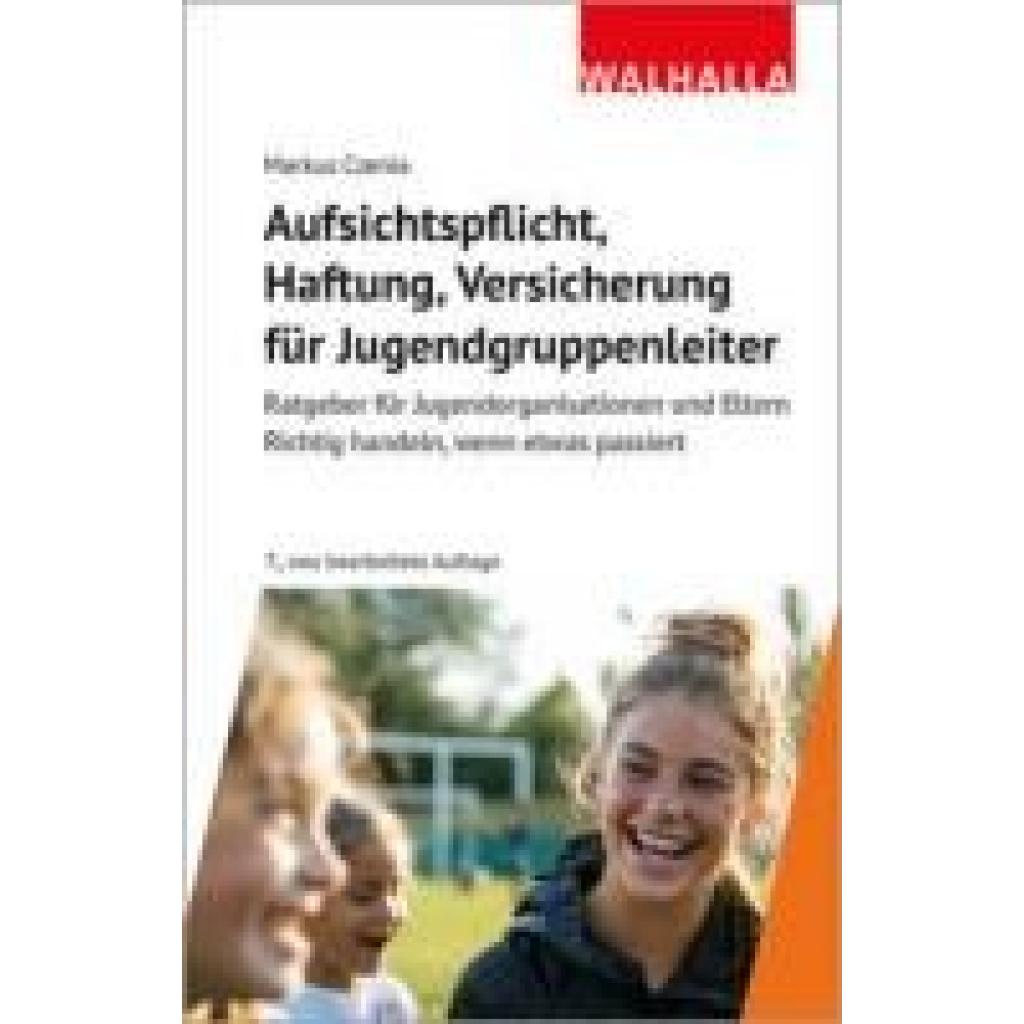
Czenia, Markus: Aufsichtspflicht, Haftung, Versicherung für JugendgruppenleiterAufsichtspflicht, Haftung, Versicherung für Jugendgruppenleiter , Ratgeber für Vereine, Jugendorganisationen und Eltern , Reflektoren > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202503, Produktform: Kartoniert, Autoren: Czenia, Markus, Edition: NED, Auflage: 25007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 160, Keyword: Aufsichtspflichtverletzung; Ehrenamt; Haftpflicht; Haftungsanspruch; Haftungsrisiken; Jugendorganisation; Trägerhaftung; Vereine, Fachschema: Deutschland~Gemeinnützigkeit~Haftungsrecht~Jugendhilfe~Recht / Ratgeber (allgemein)~Sozialarbeit~Unternehmensorganisation~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Soziale Arbeit~Gemeinnützige Organisationen (non-profit)~Ratgeber, Sachbuch: Recht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 176 Blätter, Länge: 210, Breite: 135, Höhe: 10, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neuerungen in der Directors & Officers Liability (D&O-Versicherung). Die Folgen des zwingenden Selbstbehaltes (§ 93 Abs. 2 S. 3 AktG), Taschenbuch vonNeuerungen In Der Directors & Officers Liability (d&o-versicherung). Die Folgen Des Zwingenden Selbstbehaltes (§ 93 Abs. 2 S. 3 Aktg), Taschenbuch Von Christian Dietrich, Grin, 978-3-346-26287-5, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Piercing the Corporate Veil: Shareholder Liability, Fachbücher von Lejla Hasanovic"Piercing the Corporate Veil: Shareholder Liability" ist ein umfassendes Fachbuch, das sich mit der rechtlichen Verantwortung von Aktionärinnen und Aktionären in Unternehmen beschäftigt, die ihrer Vermögenswerte beraubt wurden. Die Autorin Lejla Hasanovic untersucht, wie das Recht in verschiedenen Jurisdiktionen die Haftung auf die registrierten Aktionärinnen und Aktionäre überträgt, während die tatsächlichen Entscheidungsträger oft verborgen hinter Nominee- und Treuhandstrukturen ungestraft bleiben. Durch den Vergleich des strengen, fehlerbasierten deutschen Modells mit dem objektiven Ansatz Kroatiens wird die Praxis in Bosnien und Herzegowina eingeordnet. Hasanovic argumentiert, dass die Lösung nicht in einer Senkung der Anforderungen zum Durchstechen des Unternehmensvorhangs liegt, sondern in einer Korrektur des Ziels dieser Massnahme. Sie zeigt auf, wie die Haftung auf die verborgenen Kontrolleure ausgeweitet werden kann, während die beschränkte Haftung erhalten bleibt und das Durchstechen eine Ausnahme bleibt. Dieses Buch bietet einen reformorientierten Beitrag zum Gesellschaftsrecht im Kontext der europäischen Beitrittsverhandlungen.106,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **


Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
Top-Angebote
Produkte zum Begriff Liability:
-
Directors and Officers Liability Versicherung in Deutschland, Taschenbuch von Robert Kratzer, GRIN, 978-3-656-27069-0Directors And Officers Liability Versicherung In Deutschland, Taschenbuch Von Robert Kratzer, Grin, 978-3-656-27069-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Supply Chain Liability, Fachbücher von Anna-Maria WolffDas Fachbuch "Supply Chain Liability" von Anna-Maria Wolff bietet eine umfassende Analyse der Unternehmens- und Vorstandshaftung im Kontext der Lieferkette. Es beleuchtet die rechtlichen Rahmenbedingungen und Herausforderungen, die Unternehmen in der heutigen globalisierten Wirtschaft begegnen. Die Autorin geht auf die Verantwortung von Unternehmen und deren Führungskräften ein, insbesondere im Hinblick auf die Einhaltung von Vorschriften und die Minimierung von Haftungsrisiken. Mit 422 Seiten bietet das Buch tiefgehende Einblicke und praxisnahe Lösungen für die rechtlichen Fragestellungen, die sich aus der Komplexität moderner Lieferketten ergeben. Es richtet sich an Fachleute, Studierende und alle, die sich mit den rechtlichen Aspekten der Unternehmensführung auseinandersetzen möchten. Die klare Sprache und die strukturierte Darstellung der Themen machen es zu einem wertvollen Nachschlagewerk für alle Interessierten.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Artificial Intelligence and Tortious Liability, Fachbücher von Nasir MufticDas Buch "Artificial Intelligence and Tortious Liability" bietet eine umfassende Analyse der Herausforderungen, die die Haftungssysteme im Zusammenhang mit künstlicher Intelligenz (KI) mit sich bringen. Es wird untersucht, ob die bestehenden Haftungsregeln, die technologieunabhängig gestaltet sind, für Unfälle im Zusammenhang mit KI ausreichend sind. Der Fokus liegt auf Bosnien und Herzegowina, jedoch werden auch relevante Fragen für ganz Europa behandelt. Die Autorin Nasir Muftic beleuchtet die zivilrechtlichen Herausforderungen, die mit der Autonomie von KI, der Bedeutung von Daten und der Intransparenz verbunden sind. Darüber hinaus werden die Grundlagen der Haftung, einschliesslich objektiver und subjektiver Haftung sowie Produkthaftung, eingehend analysiert. Das Buch bietet wertvolle Einblicke in die Verteilung von Haftung und die potenziellen Nachteile für Personen, die durch KI geschädigt werden, im Vergleich zu herkömmlichen Schadensereignissen.171,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Czenia, Markus: Aufsichtspflicht, Haftung, Versicherung für JugendgruppenleiterAufsichtspflicht, Haftung, Versicherung für Jugendgruppenleiter , Ratgeber für Vereine, Jugendorganisationen und Eltern , Reflektoren > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202503, Produktform: Kartoniert, Autoren: Czenia, Markus, Edition: NED, Auflage: 25007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 160, Keyword: Aufsichtspflichtverletzung; Ehrenamt; Haftpflicht; Haftungsanspruch; Haftungsrisiken; Jugendorganisation; Trägerhaftung; Vereine, Fachschema: Deutschland~Gemeinnützigkeit~Haftungsrecht~Jugendhilfe~Recht / Ratgeber (allgemein)~Sozialarbeit~Unternehmensorganisation~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Soziale Arbeit~Gemeinnützige Organisationen (non-profit)~Ratgeber, Sachbuch: Recht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 176 Blätter, Länge: 210, Breite: 135, Höhe: 10, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein selbstgenutztes Eigenheim ein Vermögenswert (Asset) oder eine Verbindlichkeit (Liability)?
Ein selbstgenutztes Eigenheim kann als Vermögenswert betrachtet werden, da es einen Wert hat und potenziell in der Zukunft verkauft werden kann. Es kann jedoch auch als Verbindlichkeit angesehen werden, da es mit Kosten wie Hypothekenzahlungen und Instandhaltung verbunden ist. Die genaue Klassifizierung hängt von der individuellen finanziellen Situation und Perspektive ab. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Ähnliche Suchbegriffe für Liability
-
Neuerungen in der Directors & Officers Liability (D&O-Versicherung). Die Folgen des zwingenden Selbstbehaltes (§ 93 Abs. 2 S. 3 AktG), Taschenbuch vonNeuerungen In Der Directors & Officers Liability (d&o-versicherung). Die Folgen Des Zwingenden Selbstbehaltes (§ 93 Abs. 2 S. 3 Aktg), Taschenbuch Von Christian Dietrich, Grin, 978-3-346-26287-5, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Piercing the Corporate Veil: Shareholder Liability, Fachbücher von Lejla Hasanovic"Piercing the Corporate Veil: Shareholder Liability" ist ein umfassendes Fachbuch, das sich mit der rechtlichen Verantwortung von Aktionärinnen und Aktionären in Unternehmen beschäftigt, die ihrer Vermögenswerte beraubt wurden. Die Autorin Lejla Hasanovic untersucht, wie das Recht in verschiedenen Jurisdiktionen die Haftung auf die registrierten Aktionärinnen und Aktionäre überträgt, während die tatsächlichen Entscheidungsträger oft verborgen hinter Nominee- und Treuhandstrukturen ungestraft bleiben. Durch den Vergleich des strengen, fehlerbasierten deutschen Modells mit dem objektiven Ansatz Kroatiens wird die Praxis in Bosnien und Herzegowina eingeordnet. Hasanovic argumentiert, dass die Lösung nicht in einer Senkung der Anforderungen zum Durchstechen des Unternehmensvorhangs liegt, sondern in einer Korrektur des Ziels dieser Massnahme. Sie zeigt auf, wie die Haftung auf die verborgenen Kontrolleure ausgeweitet werden kann, während die beschränkte Haftung erhalten bleibt und das Durchstechen eine Ausnahme bleibt. Dieses Buch bietet einen reformorientierten Beitrag zum Gesellschaftsrecht im Kontext der europäischen Beitrittsverhandlungen.106,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.