Domain betriebshaftpflicht-online.de kaufen?
Wir ziehen mit dem Projekt
betriebshaftpflicht-online.de um.
Sind Sie am Kauf der Domain
betriebshaftpflicht-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebshaftpflicht-online.de kaufen?
Was ist das beste Spielsystem für Kleinfeld-Fußball?
Es gibt verschiedene Spielsysteme, die für Kleinfeld-Fußball geeignet sind. Ein beliebtes Spielsystem ist das 4-2-2, bei dem vier Verteidiger, zwei defensive Mittelfeldspieler und zwei offensive Mittelfeldspieler eingesetzt werden. Dieses System bietet eine gute Balance zwischen Verteidigung und Angriff und ermöglicht ein schnelles Umschalten zwischen den beiden Phasen des Spiels. Ein weiteres Spielsystem, das oft verwendet wird, ist das 3-3-1, bei dem drei Verteidiger, drei Mittelfeldspieler und ein Stürmer eingesetzt werden. Dieses System ermöglicht eine kompakte Verteidigung und schnelle Angriffe über die Flügel. Letztendlich hängt die Wahl des Spielsystems von den individuellen Stärken und Vorlieben der Spieler ab. **
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Ähnliche Suchbegriffe für Kleinfeld
Top-Angebote
Produkte zum Begriff Kleinfeld:
-
Czenia, Markus: Aufsichtspflicht, Haftung, Versicherung für JugendgruppenleiterAufsichtspflicht, Haftung, Versicherung für Jugendgruppenleiter , Ratgeber für Vereine, Jugendorganisationen und Eltern , Reflektoren > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202503, Produktform: Kartoniert, Autoren: Czenia, Markus, Edition: NED, Auflage: 25007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 160, Keyword: Aufsichtspflichtverletzung; Ehrenamt; Haftpflicht; Haftungsanspruch; Haftungsrisiken; Jugendorganisation; Trägerhaftung; Vereine, Fachschema: Deutschland~Gemeinnützigkeit~Haftungsrecht~Jugendhilfe~Recht / Ratgeber (allgemein)~Sozialarbeit~Unternehmensorganisation~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Soziale Arbeit~Gemeinnützige Organisationen (non-profit)~Ratgeber, Sachbuch: Recht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 176 Blätter, Länge: 210, Breite: 135, Höhe: 10, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
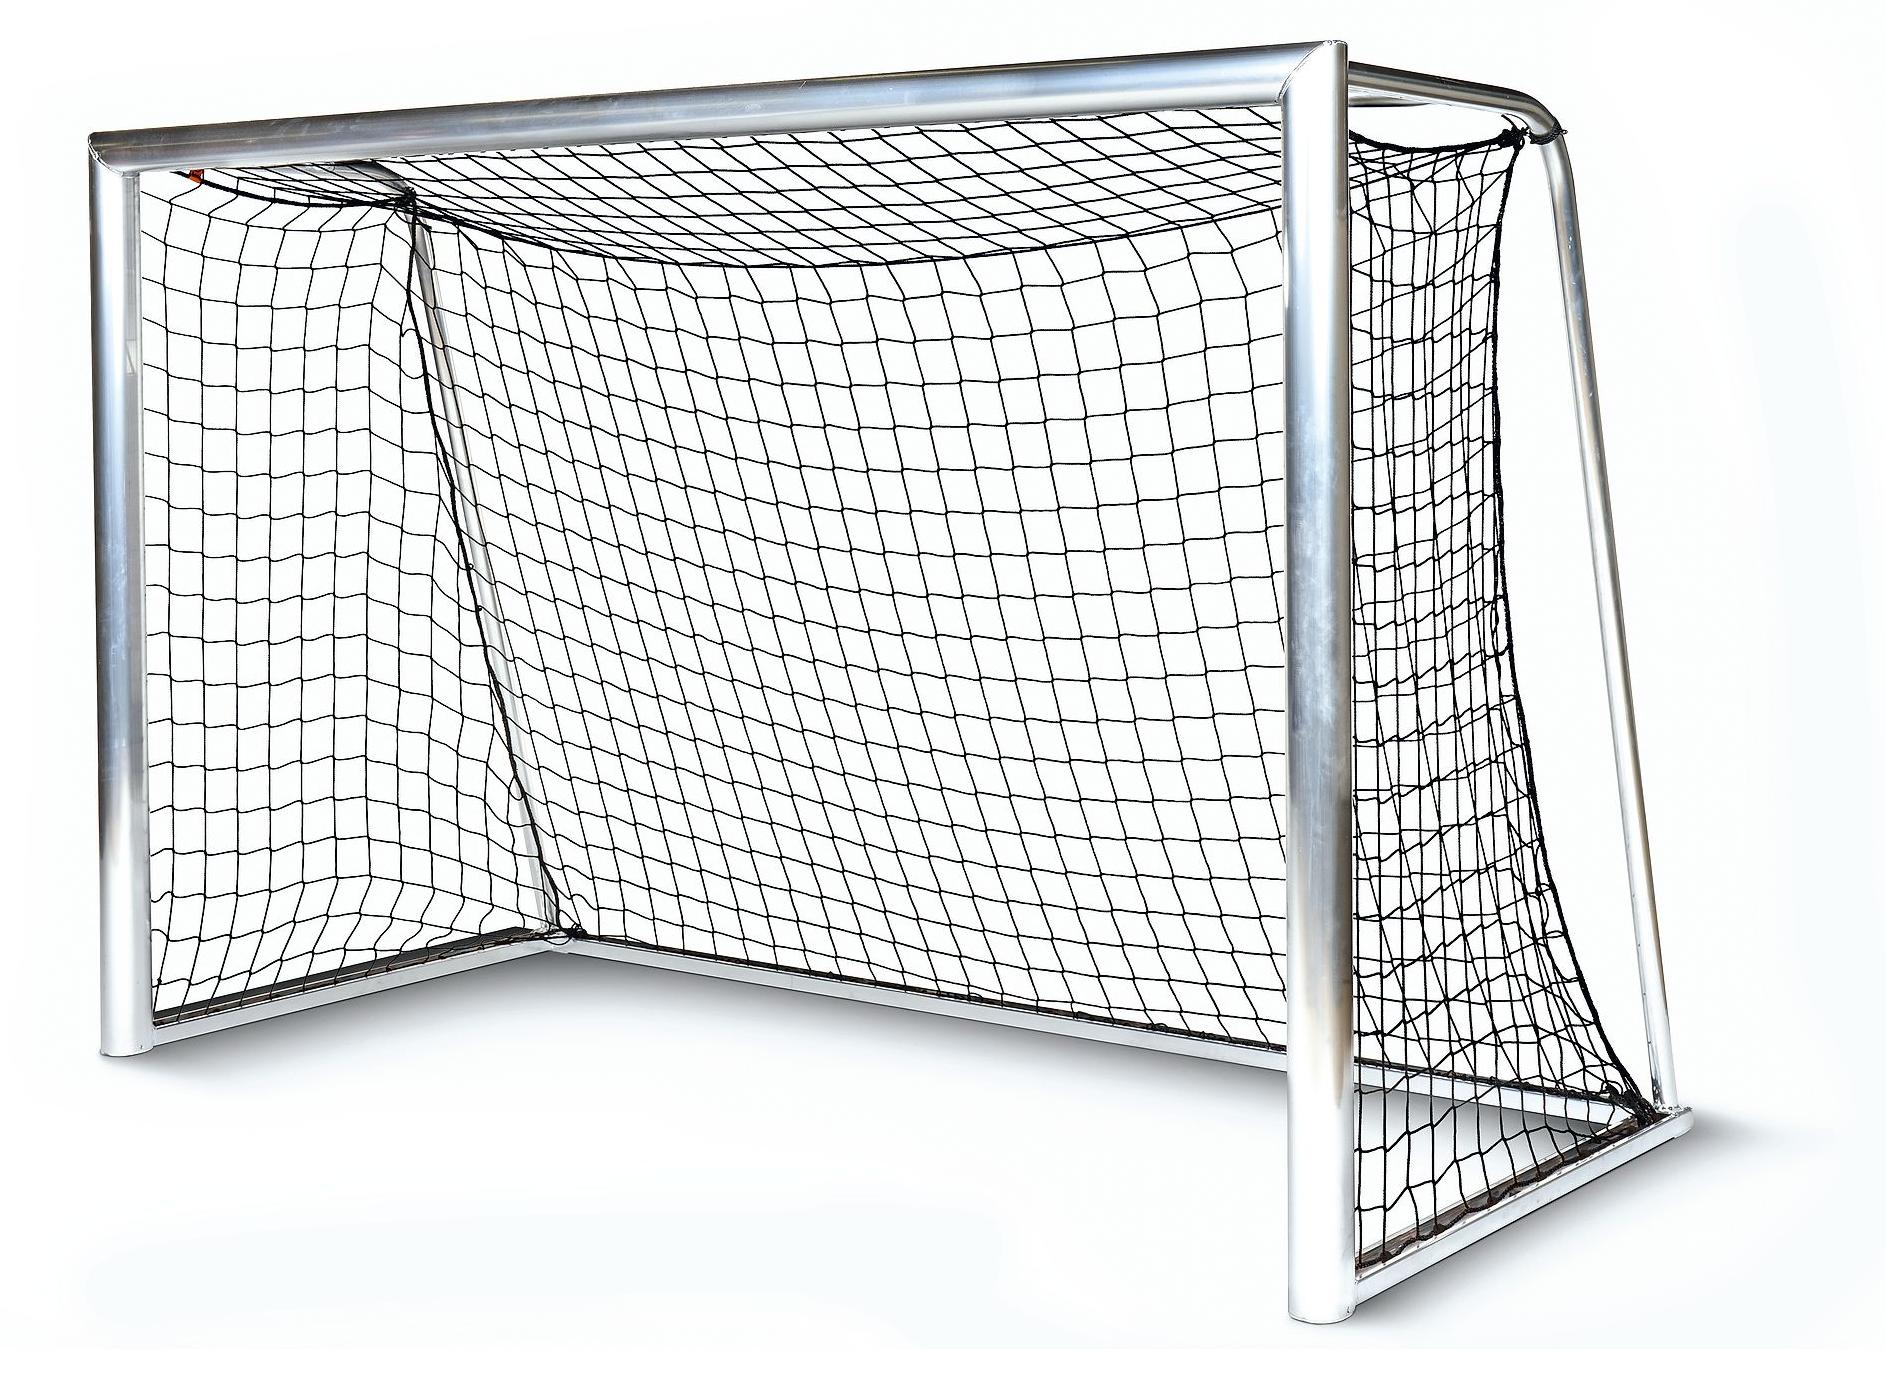
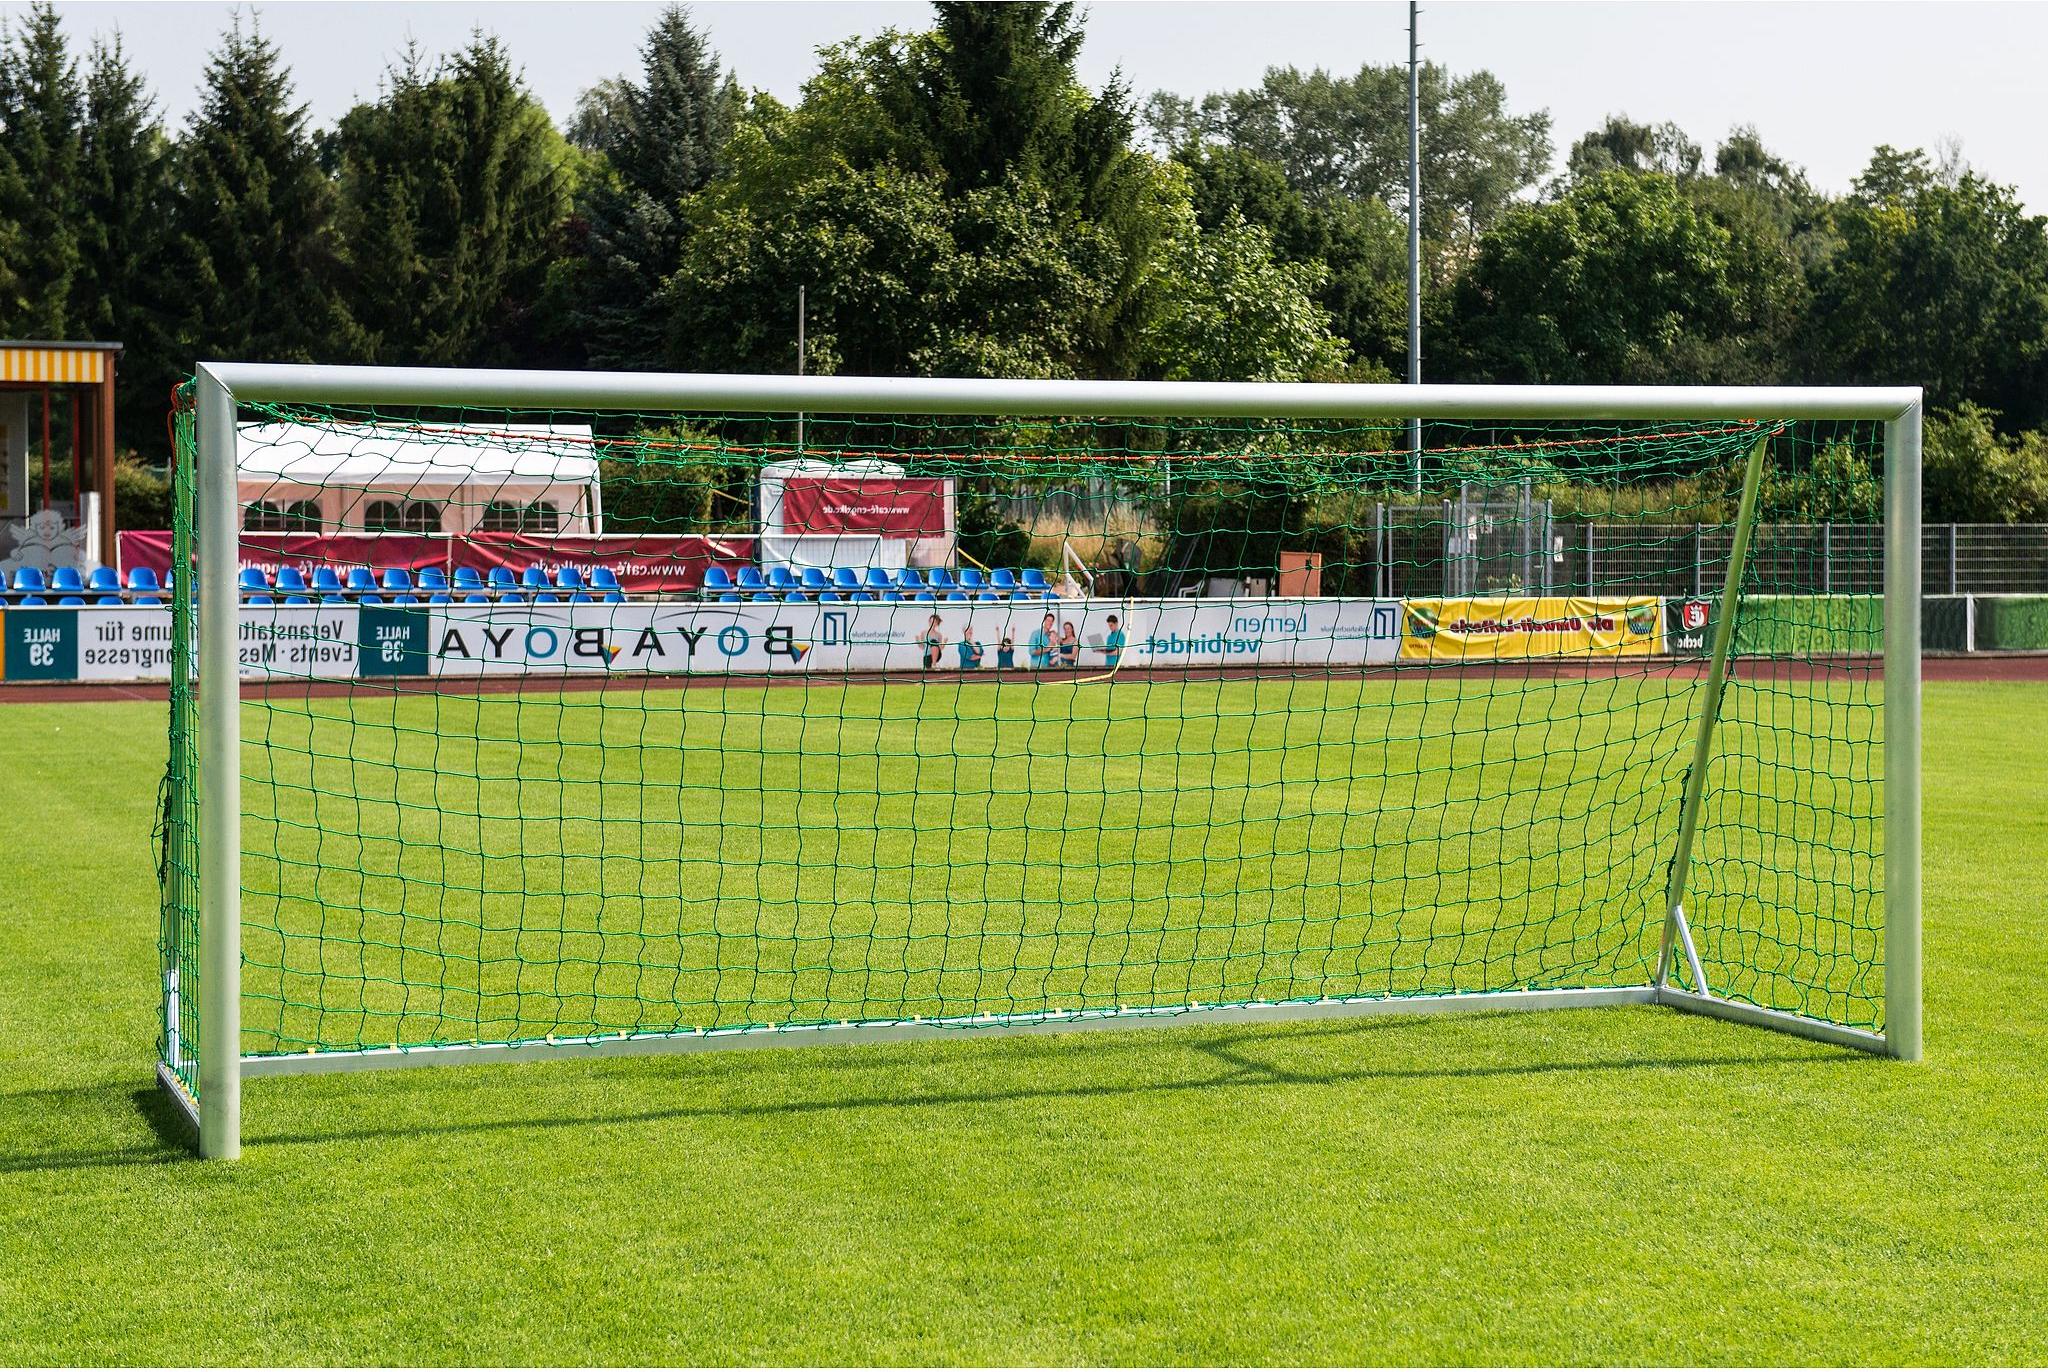
Sport-Thieme Kleinfeld-Fußballtor mit Netzbefestigung SimplyFix, frei stehend, vollverschweißt, 1,50 mVollverschweißt, Frei stehend, Mobil - Nach DFB- und FIFA-Vorschriften - Nach DIN-EN 748 - (nur in Verbindung mit Bodenverankerung) - Robuste Konstruktion aus Ovalprofil - Mit praktischer SimplyFix-Netzbefestigung Sport-Thieme Kleinfeld-Fußballtor mit Netzbefestigung SimplyFix, frei stehend, vollverschweißt: Besonders robust! Das Sport-Thieme Kleinfeld-Fußballtor mit Netzbefestigung SimplyFix, frei stehend, vollverschweißt ist 3x2 m groß und entspricht den aktuellen FIFA- und DFB-Vorschriften. Der Torrahmen ist aus Aluminium Ovalprofil und dank seiner vielfachen Innenprofilierung mit Nut besonders verwindungssteif. Das Netz (nicht im Lieferumfang) lässt sich dank der gefrästen SimplyFix-Netzbefestigung einfach am Sport-Thieme Kleinfeldtor anbringen. Hierfür wird die Netzrandschnur vollständig in der Profilnut versenkt.Profil Torrahmen: Ovalprofil (120x100 mm)Netzbefestigung: SimplyFixTortiefe oben: 0,80 mProfil Bodenrahmen: Systemprofil (75x50 mm)Netzaufhängung: Bodenlanger NetzbügelMa1268,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **

Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
Top-Angebote
Produkte zum Begriff Kleinfeld:
-
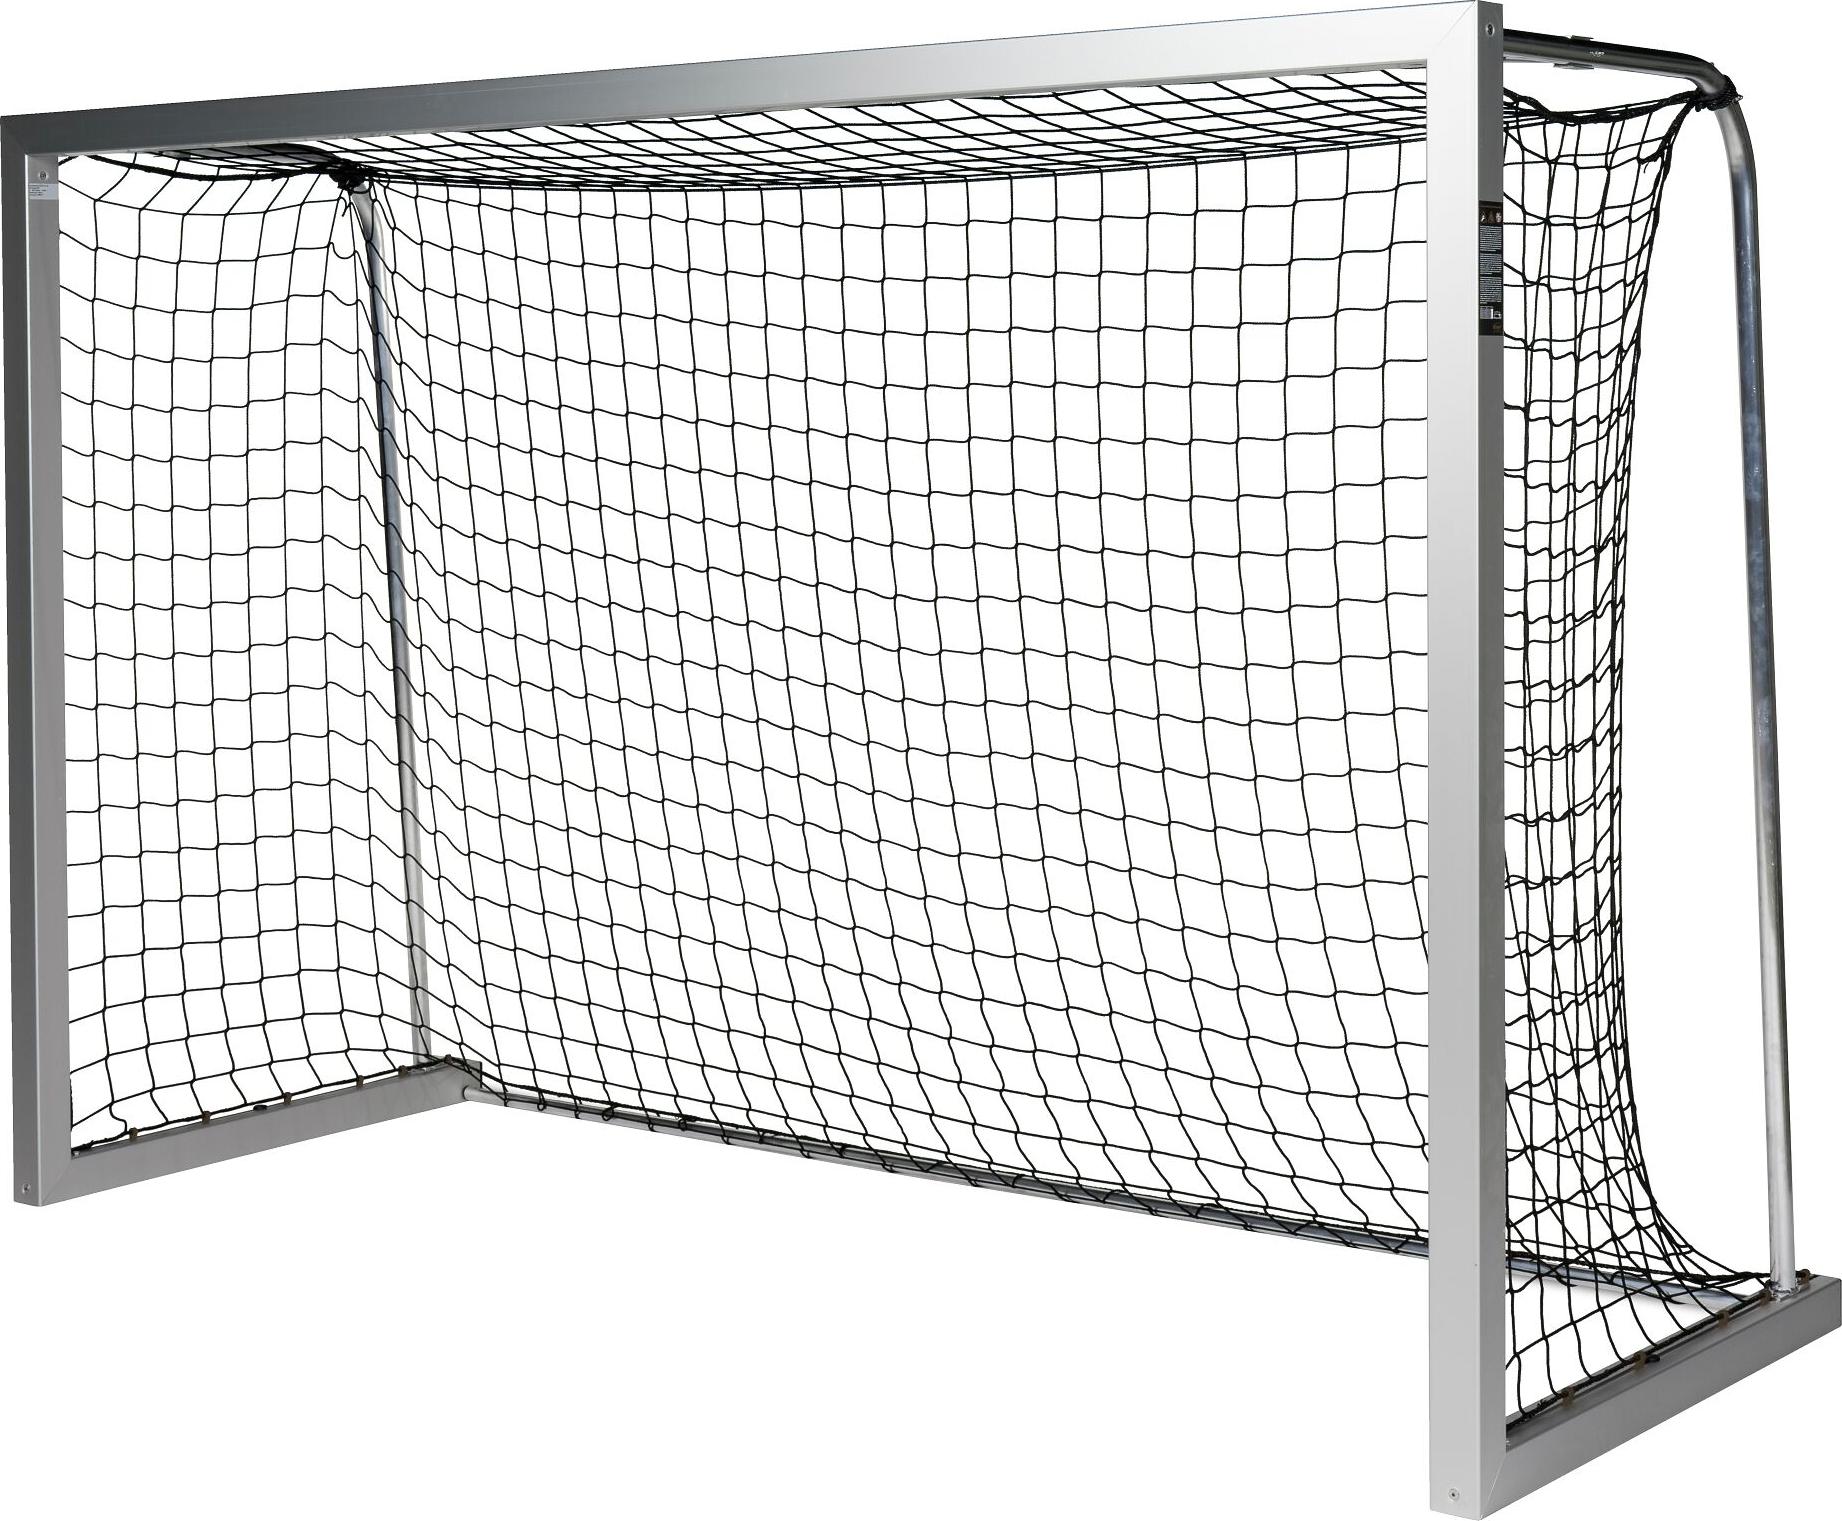
Sport-Thieme Kleinfeld-Fußballtor vollverschweißtBesonders robust - Vollverschweißt - absolut robust - Bodenrahmen aus Systemprofil 75x40 mm - Ovalprofil Sport-Thieme Kleinfeld-Fußballtor, vollverschweißt: Absolut stabile und robuste Konstruktion aus Ovalprofil Das Sport-Thieme Kleinfeld-Fußballtor, vollverschweißt kommt mit einem Latten/Pfostenprofil von 120x100 mm und ist transportabel. Der Bodenrahmen im Systemprofil (75x40 mm) und bodenlanger Netzbügel (ø 40x4 mm) komplementieren das Kleinfeldtor. Behindertensport/Blindenfußball Dieses Tor ist auch im Behindertensport für Blindenfußball einsetzbar. Beim Blindenfußball ist das Spielfeld von Seitenbanden begrenzt. Da über Bande gespielt wird und diese zum Entlangtasten dient, sollte die Vorderfront glatt sein und die Seitenbanden keine ins Feld ragenden Füße haben. Gespielt wird mit einem Ball aus Leder oder Synthetik (Umfang 62 cm, Gewicht 510-540 g). Im Inneren befinden sich laute Rasseln.Profil Torrahmen: Ovalprofil (120x100 mm)Netzbefestigung: Netzhalter im Profilradius verdeck1578,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sport-Thieme Kleinfeld-Fußballtor "BlueGoal", Mit BodenrohrFußball spielen - Alu-Gussformteil-Eckverbindung sorgt für hohe Stabilität - Verstärkte Netzbügel aus Aluminium - Inkl. Netzhaltern - Besonders langlebig dank hochwertiger Materialien - Lieferung ohne Netz Stabil, langlebig und in der Herstellung - das Sport-Thieme Kleinfeld-Fußballtor "BlueGoal" Das Torrahmenprofil des Sport-Thieme Kleinfeld-Fußballtor "BlueGoal", insbesondere die in das Torprofil eingesetzten Aluminiumbolzen, erzeugen bis zu 75 % weniger CO²-Emissionen im Vergleich zu handelsüblichen Kleinfeldtoren in der Herstellung. Möglich ist dieses durch den Einsatz erneuerbarer Energien wie Wasser- und Windkraft sowie Elektrolysetechnologie. Zudem wird kein reines Primäraluminium in der Produktion verwendet, sondern Rohmaterial aus Stoffkreisläufen mit einem Recyclinganteil von 34 % im Durchschnitt. Das ideale Tor, um bewusster in Schule und Verein zu kicken. Bestandteile: Kleinfeldtor mit Bodenrohr - Oberfläche Alu-naturblank - 45 Netzhalter H+ - Netzbügel - Netzbügelstreben -999,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Czenia, Markus: Aufsichtspflicht, Haftung, Versicherung für JugendgruppenleiterAufsichtspflicht, Haftung, Versicherung für Jugendgruppenleiter , Ratgeber für Vereine, Jugendorganisationen und Eltern , Reflektoren > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202503, Produktform: Kartoniert, Autoren: Czenia, Markus, Edition: NED, Auflage: 25007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 160, Keyword: Aufsichtspflichtverletzung; Ehrenamt; Haftpflicht; Haftungsanspruch; Haftungsrisiken; Jugendorganisation; Trägerhaftung; Vereine, Fachschema: Deutschland~Gemeinnützigkeit~Haftungsrecht~Jugendhilfe~Recht / Ratgeber (allgemein)~Sozialarbeit~Unternehmensorganisation~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Soziale Arbeit~Gemeinnützige Organisationen (non-profit)~Ratgeber, Sachbuch: Recht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 176 Blätter, Länge: 210, Breite: 135, Höhe: 10, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das beste Spielsystem für Kleinfeld-Fußball?
Es gibt verschiedene Spielsysteme, die für Kleinfeld-Fußball geeignet sind. Ein beliebtes Spielsystem ist das 4-2-2, bei dem vier Verteidiger, zwei defensive Mittelfeldspieler und zwei offensive Mittelfeldspieler eingesetzt werden. Dieses System bietet eine gute Balance zwischen Verteidigung und Angriff und ermöglicht ein schnelles Umschalten zwischen den beiden Phasen des Spiels. Ein weiteres Spielsystem, das oft verwendet wird, ist das 3-3-1, bei dem drei Verteidiger, drei Mittelfeldspieler und ein Stürmer eingesetzt werden. Dieses System ermöglicht eine kompakte Verteidigung und schnelle Angriffe über die Flügel. Letztendlich hängt die Wahl des Spielsystems von den individuellen Stärken und Vorlieben der Spieler ab. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Ähnliche Suchbegriffe für Kleinfeld
-
Sport-Thieme Kleinfeld-Fußballtor mit Netzbefestigung SimplyFix, frei stehend, vollverschweißt, 1,50 mVollverschweißt, Frei stehend, Mobil - Nach DFB- und FIFA-Vorschriften - Nach DIN-EN 748 - (nur in Verbindung mit Bodenverankerung) - Robuste Konstruktion aus Ovalprofil - Mit praktischer SimplyFix-Netzbefestigung Sport-Thieme Kleinfeld-Fußballtor mit Netzbefestigung SimplyFix, frei stehend, vollverschweißt: Besonders robust! Das Sport-Thieme Kleinfeld-Fußballtor mit Netzbefestigung SimplyFix, frei stehend, vollverschweißt ist 3x2 m groß und entspricht den aktuellen FIFA- und DFB-Vorschriften. Der Torrahmen ist aus Aluminium Ovalprofil und dank seiner vielfachen Innenprofilierung mit Nut besonders verwindungssteif. Das Netz (nicht im Lieferumfang) lässt sich dank der gefrästen SimplyFix-Netzbefestigung einfach am Sport-Thieme Kleinfeldtor anbringen. Hierfür wird die Netzrandschnur vollständig in der Profilnut versenkt.Profil Torrahmen: Ovalprofil (120x100 mm)Netzbefestigung: SimplyFixTortiefe oben: 0,80 mProfil Bodenrahmen: Systemprofil (75x50 mm)Netzaufhängung: Bodenlanger NetzbügelMa1268,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesellschaftliche Verantwortung von Unternehmen, Taschenbuch von Arnd Hardtke,Annette Kleinfeld, Betriebswirtschaftlicher Verlag Gabler,Gesellschaftliche Verantwortung Von Unternehmen, Taschenbuch Von Arnd Hardtke,annette Kleinfeld, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-0806-3, Seitenanzahl: 38879,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Menschenorientiertes Krankenhausmanagement, Taschenbuch von André Kleinfeld, Deutscher Universitätsverlag, 978-3-8244-0647-0Menschenorientiertes Krankenhausmanagement, Taschenbuch Von André Kleinfeld, Deutscher Universitätsverlag, 978-3-8244-0647-0, Seitenanzahl: 46869,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.