Domain betriebshaftpflicht-online.de kaufen?
Wir ziehen mit dem Projekt
betriebshaftpflicht-online.de um.
Sind Sie am Kauf der Domain
betriebshaftpflicht-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebshaftpflicht-online.de kaufen?
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Ähnliche Suchbegriffe für Feuerstrahl
Top-Angebote
Produkte zum Begriff Feuerstrahl:
-
Haftung, Risiko und Schadenprävention im Güterstrassentransport, Fachbücher von Andreas E. HoferDer Transport von Gütern ist stets mit Risiko behaftet. Durch die stetige Steigerung des globalen Transportvolumens steigt auch die Bedeutung von Präventionsmassnahmen, um diesem Risiko so gut wie möglich entgegenzuwirken. Nicht nur der monetäre Schaden an dem zu transportierenden Gut selbst, sondern auch die Gefahr für Leib, Leben und Umwelt spielen eine massgebliche Rolle. Diese Arbeit soll einen Leitfaden darstellen und den am Strassentransport beteiligten Unternehmen eine Anleitung an die Hand geben, in welcher Weise dieser Risikofaktor reduziert werden kann. Dabei wird auf die wichtigsten transportrechtlichen Regularien und physikalischen Belastungen während des Güterstrassentransportes eingegangen und versucht, beispielhaft Präventionsmassnahmen aufzuzeigen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 10000€Geräteschutz bis 10.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 10.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **

Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
Top-Angebote
Produkte zum Begriff Feuerstrahl:
-
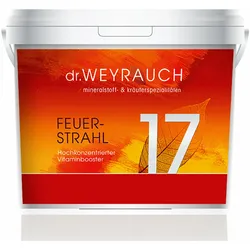
5 kg Dr. Weyrauch Nr. 17 Feuerstrahl für PferdeDr. Weyrauch Nr. 17 Feuerstrahl für Pferde Vitaminbooster mit hochdosierten B-Vitaminen. Von einem kurmäßigen Einsatz hochdosierter Vitamine profitieren nicht nur Turnierpferde während der Saison. Ebenso haben Absetzer oder Zuchtstuten besondere Ansprüche an die Vitaminversorgung. Auch ältere und lebersensible Pferde oder Rekonvaleszenten leben sichtlich auf, wenn vor allem die Vitamine des B-Komplexes und andere antioxidative Nährstoffe in besonders bioverfügbarer Form gefüttert werden. Wir empfehlen den Nr. 17 Feuerstrahl vor allem in der vegetationsarmen Zeit, wenn der Bewuchs auf den Wiesen vertrocknet, spätestens Ende Oktober und Anfang Februar als kurmäßige Ergänzung in einer vitaminarmen Zeit. Nr. 17 Feuerstrahl ist ein Vitaminbooster, in dem besonders die Vitamine des B-Komplexes in eine schnelle und transportfreudige Grundlage aus roten Früchten wie Heidelbeeren, Granatapfelschalen, Schwarze Johannisbeere, Aronia- und Gojibeere eingebettet sind. Damit wird die Bioverfügbarkeit der Vitamine verbessert und ein Vitaminspareffekt erwirkt. Hohe Bioverfügbarkeit durch Mikronährstoffe aus Pflanzen Im Nr. 17 Feuerstrahl sind die Vitamine hochdosiert und begleitet von hochwertigen antioxidativ wirksamen Nährstoffen wie Anthocyanen aus der Heidelbeere und speziellen Polysacchariden aus der Gojibeere. Der hohe Anteil an diesen Sekundären Pflanzenstoffe aus den roten Beeren macht dieses Vitaminpräparat einmalig und unvergleichlich. Zudem sind Glutamin und Lecithin, zwei wesentliche Bausteine für das Nervensystem in die Rezeptur aufgenommen. Glutamin ist eine Aminosäure mit großer Bedeutung für die Muskulatur, die Zellgesundheit, die Denk- und die Merkfähigkeit. Im Vergleich zu allen anderen dr.Weyrauch-Produkten haben wir ausnahmsweise synthetische Vitamine (außer bei Vitamin E) verwendet. Da diese jedoch in eine Grundlage aus roten Früchten eingebunden sind, ist eine besonders hohe Verfügbarkeit aller Vitamine gewährleistet. Nr. 17 Feuerstrahl ist wie alle dr.Weyrauch-Produkte frei von Konservierungs-, Aromastoffen oder Bindemitteln! Guter Helfer und Notanker Der Nr. 17 Feuerstrahl wird am besten situationsbedingt oder regelmäßig im Fellwechsel zum Ausgleich etwaiger Vitaminmangelzustände auf der Basis von Nr. 4 Goldwert, Nr. 19 Mordskerl, Nr. 21 Beinhart, Nr. 2 Standfest oder Nr. 1 Alles fliesst gefüttert. Eine dauerhafte Zufütterung wird in niedrigerer Dosierung oder wenn kein Weidegang möglich ist empfohlen. Im Gegensatz zur üblichen Lehrmeinung werden die B-Vitamine nicht gleich ausgeschieden sondern reichern sich bei kurmäßiger hoher Fütterung im Plasma und Gewebe an. Eine Versorgung der Stute im letzten Drittel der Trächtigkeit mit Vitaminen hat Studien zufolge eine positive Auswirkung auf die nervliche Belastbarkeit der Fohlen. Bei tierärztlich festgestellten Lebererkrankungen sollte auf eine bedarfsgerechte Zufuhr vor allem an B-Vitaminen geachtet werden. Fütterungsempfehlung Dr. Weyrauch Nr. 17 Feuerstrahl für Pferde: 20 bis 40g (1 bis 2 Meßlöffel) pro Tag Ponys und Kleinpferde entsprechend weniger. Wegen des erhöhten Vitamingehalts bitte nicht mehr als täglich 80g pro Pferd und Tag füttern. Zusammensetzung von Dr. Weyrauch Nr. 17 Feuerstrahl für Pferde: Heidelbeeren, Granatapfelschalen, Lezithin, Schwarze Johannisbeeren, Aroniabeeren, Alfalfaextrakt Zusatzstoffe/kg: Vitamin A als Retinylacetat (3a672a) 75.000 I.E., Vitamin E als natürliches Vitamin E (3a700) 10.000 mg, Vitamin D3 als Cholecalciferol (3a671) 37.500 I.E., ß-Carotin (3a160 (a)) 2.500 mg, Vitamin C L-Ascorbinsäure (3a300) 25.000 mg, Vitamin B1 als Thiaminhydrochlorid (3a820) 4.000 mg, Vitamin B2 als Riboflavin (3a825i) 2.000 mg, Vitamin B3 (Niacin) als Nicotinsäure (3a314) 1.500 m, Vitamin B5 als Calcium-D-Pantothenat (3a841) 1.500 mg, Vitamin B6 als Pyridoxinhydrochlorid (3a831) 3.000 mg, Folsäure als Pteroylmonoglutaminsäure (3a316) 1.000 mg, Biotin (3a880) 40.000 mcg, Vitamin B12 als Cobaldamin 50.000 mcg, Cholin als Cholintartrat (3a890) 15.000 mg, Carnitin als Carnitintartrat (3a911) 30.000 mg, Glutamin 75.000 mg, Gojibeerenextrakt (50% Polysaccharide) 50.000 mg, Heidelbeerextrakt (10% Anthocyane) 2.500 mg Analytische Bestandteile: Rohprotein 10%, Rohfett 6%, Rohfaser 3%, Rohasche 5%, Natrium 0%598,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haftung, Risiko und Schadenprävention im Güterstrassentransport, Fachbücher von Andreas E. HoferDer Transport von Gütern ist stets mit Risiko behaftet. Durch die stetige Steigerung des globalen Transportvolumens steigt auch die Bedeutung von Präventionsmassnahmen, um diesem Risiko so gut wie möglich entgegenzuwirken. Nicht nur der monetäre Schaden an dem zu transportierenden Gut selbst, sondern auch die Gefahr für Leib, Leben und Umwelt spielen eine massgebliche Rolle. Diese Arbeit soll einen Leitfaden darstellen und den am Strassentransport beteiligten Unternehmen eine Anleitung an die Hand geben, in welcher Weise dieser Risikofaktor reduziert werden kann. Dabei wird auf die wichtigsten transportrechtlichen Regularien und physikalischen Belastungen während des Güterstrassentransportes eingegangen und versucht, beispielhaft Präventionsmassnahmen aufzuzeigen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Ähnliche Suchbegriffe für Feuerstrahl
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 10000€Geräteschutz bis 10.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 10.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Czenia, Markus: Aufsichtspflicht, Haftung, Versicherung für JugendgruppenleiterAufsichtspflicht, Haftung, Versicherung für Jugendgruppenleiter , Ratgeber für Vereine, Jugendorganisationen und Eltern , Reflektoren > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202503, Produktform: Kartoniert, Autoren: Czenia, Markus, Edition: NED, Auflage: 25007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 160, Keyword: Aufsichtspflichtverletzung; Ehrenamt; Haftpflicht; Haftungsanspruch; Haftungsrisiken; Jugendorganisation; Trägerhaftung; Vereine, Fachschema: Deutschland~Gemeinnützigkeit~Haftungsrecht~Jugendhilfe~Recht / Ratgeber (allgemein)~Sozialarbeit~Unternehmensorganisation~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Soziale Arbeit~Gemeinnützige Organisationen (non-profit)~Ratgeber, Sachbuch: Recht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 176 Blätter, Länge: 210, Breite: 135, Höhe: 10, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Laschet, Carsten: Ratgeber Geschäftsführer-Haftung und D&O-VersicherungRatgeber Geschäftsführer-Haftung und D&O-Versicherung , Mit Gastbeiträgen von Dr. Wolfram Desch und Oliver Lange , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20231215, Autoren: Laschet, Carsten~Held, Franz~Desch, Wolfram~Lange, Oliver, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Keyword: Aufsichtsrat; Business-Judgement-Rule; Compliance; D&O; Desch; Führungskräfte; Held; Jura; Lange; Laschet; Ratgeber; VVW; Verlag; Versicherungswirtschaft, Fachschema: Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 11, Gewicht: 291, Produktform: Kartoniert,69,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.