Domain betriebshaftpflicht-online.de kaufen?
Wir ziehen mit dem Projekt
betriebshaftpflicht-online.de um.
Sind Sie am Kauf der Domain
betriebshaftpflicht-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebshaftpflicht-online.de kaufen?
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Ähnliche Suchbegriffe für Crumar-D9X
Top-Angebote
Produkte zum Begriff Crumar-D9X:
-
Haftung, Risiko und Schadenprävention im Güterstrassentransport, Fachbücher von Andreas E. HoferDer Transport von Gütern ist stets mit Risiko behaftet. Durch die stetige Steigerung des globalen Transportvolumens steigt auch die Bedeutung von Präventionsmassnahmen, um diesem Risiko so gut wie möglich entgegenzuwirken. Nicht nur der monetäre Schaden an dem zu transportierenden Gut selbst, sondern auch die Gefahr für Leib, Leben und Umwelt spielen eine massgebliche Rolle. Diese Arbeit soll einen Leitfaden darstellen und den am Strassentransport beteiligten Unternehmen eine Anleitung an die Hand geben, in welcher Weise dieser Risikofaktor reduziert werden kann. Dabei wird auf die wichtigsten transportrechtlichen Regularien und physikalischen Belastungen während des Güterstrassentransportes eingegangen und versucht, beispielhaft Präventionsmassnahmen aufzuzeigen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 10000€Geräteschutz bis 10.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 10.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **

Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
Top-Angebote
Produkte zum Begriff Crumar-D9X:
-
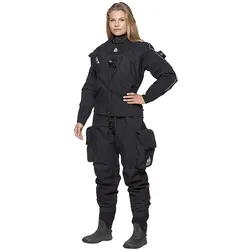
Waterproof D9X Breathable - Damen - Gr: 2XS #Tauchausrüstung ? Trockentauchen ? Trilaminat Trockentauchanzüge WATERPROOF D9X BREATHABLE DAMEN ? QUADLAMINAT TROCKENTAUCHANZUG Warum wir diesen Artikel empfehlen. Tauchen Award 2016 & 2017 ? Bester Trockentauchanzug: Der D9X Breathable vereint militärtaugliches Quadlaminat mit dem Ultra-Light-Konzept seines Vorgängers ? der ideale Trockentauchanzug für Taucherinnen, die auf Reisen, Kaltwasser und anspruchsvolle Bedingungen gleichermaßen vorbereitet sein wollen. VORTEILE DES WATERPROOF D9X BREATHABLE DAMEN __ AQUAMAX 330D CORDURA QUAD-LAMINAT ? MILITÄRMATERIAL TRIFFT ULTRA-LIGHT Die 4-lagige atmungsaktive Außenhülle aus 330-Denier AquaMax Cordura Nylon ist dasselbe Laminat, das Waterproof für taktische Militäranzüge einsetzt. Es bietet deutlich mehr Reiß-, Abrieb- und Durchstichfestigkeit als der Vorgänger D9, ohne das Ultra-Light-Konzept zu opfern ? der Anzug wiegt inklusive Stiefel und Ventilen nur ca. 3,2 kg. __ TIZIP MASTERSEAL 10 FRONTREIßVERSCHLUSS ? LEICHT UND ABSOLUT WASSERDICHT Der flexible TIZIP MasterSeal 10 Frontreißverschluss mit Trilaminat-Schutzklappe ist deutlich leichter als klassische Messingverschlüsse und lässt sich von der Taucherin problemlos selbst öffnen und schließen. Hochfrequenzverschweißte Nähte und Stiefel garantieren dauerhaft dichte Verbindungen ohne Klebeband. __ GEZIELTE VERSTÄRKUNGEN AN ALLEN HOCHBELASTUNGSZONEN Doppellagen aus abriebfestem Cordura-Gewebe schützen Knie, Gesäß und Ellenbogen. Wärmende Neoprenstulpen an den Unterarmen halten die Handgelenke auch bei längeren Tauchgängen warm und ermöglichen die unkomplizierte Verwendung jedes Trockenhandschuh-Systems ? die Manschetten sind für das Ultima-Trockenhandschuh-System vorbereitet. __ KOMPAKTES PACKMAß ? IDEAL FÜR TAUCHREISEN UND FLUGGEPÄCK Das 4-lagige Laminatgewebe mit atmungsaktiver Membran lässt sich klein und leicht zusammenfalten ? der D9X passt problemlos in einen Rucksack oder als Handgepäck in die Flugzeugkabine. Mit nur 3,2 kg ist er der ideale Reisebegleiter für Taucherinnen, die auch auf Fernreisen nicht auf den Trockenanzug verzichten wollen. PRODUKTBESCHREIBUNG Der WATERPROOF D9X BREATHABLE DAMEN ist ein verstärkter Quadlaminat-Trockentauchanzug, der 2016 und 2017 den renommierten Tauchen Award als bester Trockentauchanzug gewann. Er baut auf dem Design des weltweit ersten Ultra-Light-Trockentauchanzugs D9 auf und erweitert diesen gezielt um Eigenschaften, die ursprünglich für Berufstaucher entwickelt wurden: robusteres Material, verstärkte Belastungszonen und verbesserte Handschuhkompatibilität ? ohne dabei das zentrale Ultra-Light-Konzept aufzugeben. Das Ergebnis ist ein Trockentauchanzug, der sowohl für anspruchsvolle Freizeit-Tauchgänge als auch für den professionellen Einsatz geeignet ist. Die Außenhülle besteht aus AquaMax 330-Denier Cordura Nylon Quad-Laminat mit atmungsaktiver Membran ? demselben Material, das Waterproof in taktischen Militäranzügen einsetzt. Die vier Lagen werden durch eine hochfrequenzverschweißte Nahtverarbeitung verbunden, die auf Dauer wasserdicht bleibt und keine zusätzliche Klebeabdichtung benötigt. Der flexible TIZIP MasterSeal 10 Frontreißverschluss mit Trilaminat-Schutzklappe lässt sich von der Taucherin selbständig bedienen ? ein erheblicher Vorteil gegenüber klassischen Schulter- oder Rückenreißverschlüssen. Das Teleskop-Torso-System aus integrierten Hosenträgern und verstellbarem Schritt ermöglicht eine individuelle Passformanpassung ? besonders relevant für Taucherinnen, die den Anzug über unterschiedlich dicke Unteranzüge tragen. Die SI-Tech Ventile (schwenkbares Einblasventil, einstellbares automatisches Ausblasventil) sorgen für präzise Tarierkontrolle. Taucher berichten, dass sich der D9X trotz seines vergleichsweise geringen Gewichts wie ein vollwertiger Arbeitsanzug anfühlt und erheblich mehr Bewegungsfreiheit bietet als klassisch schwere Trilaminat-Anzüge. Die beidseitigen Beintaschen mit je zwei Kordelzügen, Easy-Grip-Griffen und Netz-Ablauföffnungen bieten komfortablen Zugriff auch mit Handschuhen. Die angesetzten XLITE-Weichstiefel sind leicht, biegsam und flossen-kompatibel. Nahtfreier Schritt, Verstärkungen an Knie, Gesäß und Ellenbogen sowie Neopren-Unterarmstulpen, die auf jedes Trockenhandschuh-System vorbereitet sind, runden das Profil eines Anzugs ab, der konsequent für den tatsächlichen Einsatz optimiert wurde ? nicht für das Schaufenster. Dieser Damen-Trockentauchanzug ist kein Anzug für technisches Tiefen-, Wrack- oder Höhlentauchen ? dafür hat Waterproof die D7X- und D7-Linie. Der D9X Breathable ist die ideale Wahl für Sportaucherinnen, die von Bergseen über die Ostsee bis zu Tropenriffen mit einem einzigen, leichten Anzug auskommen wollen und dabei auf professionelle Verarbeitungsqualität bestehen. EIGENSCHAFTEN DES WATERPROOF D9X BREATHABLE DAMEN * Material: AquaMax 330D Cordura Nylon Quad-Laminat, atmungsaktiv * Hochfrequenzve1099,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Haftung, Risiko und Schadenprävention im Güterstrassentransport, Fachbücher von Andreas E. HoferDer Transport von Gütern ist stets mit Risiko behaftet. Durch die stetige Steigerung des globalen Transportvolumens steigt auch die Bedeutung von Präventionsmassnahmen, um diesem Risiko so gut wie möglich entgegenzuwirken. Nicht nur der monetäre Schaden an dem zu transportierenden Gut selbst, sondern auch die Gefahr für Leib, Leben und Umwelt spielen eine massgebliche Rolle. Diese Arbeit soll einen Leitfaden darstellen und den am Strassentransport beteiligten Unternehmen eine Anleitung an die Hand geben, in welcher Weise dieser Risikofaktor reduziert werden kann. Dabei wird auf die wichtigsten transportrechtlichen Regularien und physikalischen Belastungen während des Güterstrassentransportes eingegangen und versucht, beispielhaft Präventionsmassnahmen aufzuzeigen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Ähnliche Suchbegriffe für Crumar-D9X
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 10000€Geräteschutz bis 10.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 10.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 22500€Geräteschutz bis 22.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 22.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Czenia, Markus: Aufsichtspflicht, Haftung, Versicherung für JugendgruppenleiterAufsichtspflicht, Haftung, Versicherung für Jugendgruppenleiter , Ratgeber für Vereine, Jugendorganisationen und Eltern , Reflektoren > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202503, Produktform: Kartoniert, Autoren: Czenia, Markus, Edition: NED, Auflage: 25007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 160, Keyword: Aufsichtspflichtverletzung; Ehrenamt; Haftpflicht; Haftungsanspruch; Haftungsrisiken; Jugendorganisation; Trägerhaftung; Vereine, Fachschema: Deutschland~Gemeinnützigkeit~Haftungsrecht~Jugendhilfe~Recht / Ratgeber (allgemein)~Sozialarbeit~Unternehmensorganisation~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Soziale Arbeit~Gemeinnützige Organisationen (non-profit)~Ratgeber, Sachbuch: Recht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 176 Blätter, Länge: 210, Breite: 135, Höhe: 10, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.