Domain betriebshaftpflicht-online.de kaufen?
Wir ziehen mit dem Projekt
betriebshaftpflicht-online.de um.
Sind Sie am Kauf der Domain
betriebshaftpflicht-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebshaftpflicht-online.de kaufen?
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Ähnliche Suchbegriffe für A440
Top-Angebote
Produkte zum Begriff A440:
-
CMP WA-2 Spare Visor ice (A440) U 30B4947-A440-UDas WA-2 Ersatzvisier von CMP ist speziell für junge Skifahrer konzipiert und bietet optimalen Schutz sowie Komfort auf der Piste. Dieses abnehmbare Polycarbonat-Visier ist in drei verschiedenen Kategorien erhältlich – S1, S2 und S3 – um sich perfekt an die jeweiligen Wetterbedingungen anzupassen. Mit einem Gewicht von nur 85 Gramm ist es leicht und dennoch robust genug, um den Ansprüchen beim Skifahren gerecht zu werden. Dank der doppelten Anti-Beschlag-Technologie und der kratzfesten Oberfläche bleibt die Sicht klar und ungetrübt. Zudem bietet das Visier 100% UV-Schutz, was besonders wichtig ist, um die Augen der Kinder vor schädlicher Sonneneinstrahlung zu schützen. Das Produkt entspricht der CE EN ISO 18527-1:2022 Norm, was für zusätzliche Sicherheit und Zuverlässigkeit sorgt. Dieses Ersatzvisier ist eine ideale Ergänzung für die Skiausrüstung und sorgt dafür, dass Kinder stets bestens ausgestattet sind. Die einfache Abnehmbarkeit ermöglicht einen schnellen Austausch je nach Wetterlage, sodass stets die optimale Sicht gewährleistet ist. Produktdetails Optimal für: Skifahren Gemacht für: Kinder Gewicht: 85g Features: Abnehmbares Antifog-Visier, kratzfest und UV-Schutz CE EN 18527-1 100% UV Protection Kratzfest Doppelte Anti-Beschlag-Skibrillen Gewicht: 85 gr ERSATZTEILE Materialien: Polycarbonat37,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
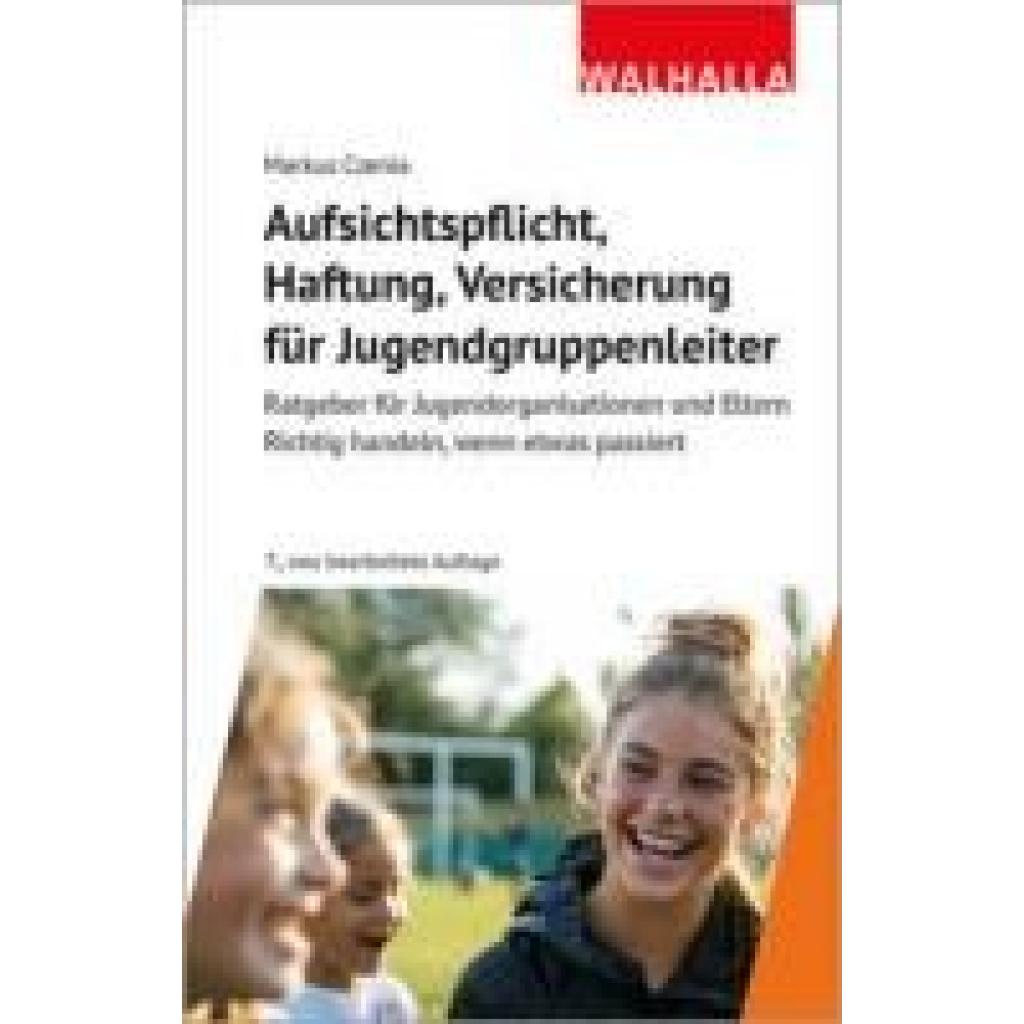
Czenia, Markus: Aufsichtspflicht, Haftung, Versicherung für JugendgruppenleiterAufsichtspflicht, Haftung, Versicherung für Jugendgruppenleiter , Ratgeber für Vereine, Jugendorganisationen und Eltern , Reflektoren > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202503, Produktform: Kartoniert, Autoren: Czenia, Markus, Edition: NED, Auflage: 25007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 160, Keyword: Aufsichtspflichtverletzung; Ehrenamt; Haftpflicht; Haftungsanspruch; Haftungsrisiken; Jugendorganisation; Trägerhaftung; Vereine, Fachschema: Deutschland~Gemeinnützigkeit~Haftungsrecht~Jugendhilfe~Recht / Ratgeber (allgemein)~Sozialarbeit~Unternehmensorganisation~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Soziale Arbeit~Gemeinnützige Organisationen (non-profit)~Ratgeber, Sachbuch: Recht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 176 Blätter, Länge: 210, Breite: 135, Höhe: 10, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **


Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
Top-Angebote
Produkte zum Begriff A440:
-
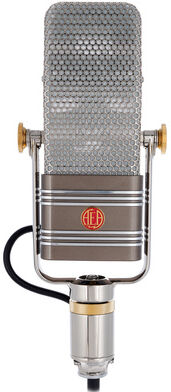
AEA A440AEA A440; Bändchenmikrofon; Aktives Bändchen Mikrofon; aktive Variante des R44 mit einer Pegelerhöhung von 18 dB; Richtcharakteristik: Acht; 1,8 µm dünnes gefaltetes Alu-Bändchen (4,7 mm x 59,7 mm); ideal für Gesang, Streichinstrumente, Holz- und Blechblasinstrumente, Gitarren und Schlagzeug; Frequenzbereich: 20 Hz bis 20 kHz; maximaler Schalldruckpegel: 136+ dB SPL (1% THD > 1 kHz); Empfindlichkeit: 30 mV/Pa. (-33,5 dBV) bei 1 kHz ohne Last; Ausgangsimpedanz: 92 Ohm; benötigt 48V Phantomspeisung; Handgefertigt in USA; inkl. Mikrofonhalterung, Schutzhülle und hochwertigen Transportkoffer; fest angebrachtes 3 m langes Kabel mit XLR3-M Stecker; Abmessungen (H x B x T): 311 mm x 117 mm x 83 mm; Gewicht: 3,1 Kg7489,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CMP WA-2 Spare Visor ice (A440) U 30B4947-A440-UDas WA-2 Ersatzvisier von CMP ist speziell für junge Skifahrer konzipiert und bietet optimalen Schutz sowie Komfort auf der Piste. Dieses abnehmbare Polycarbonat-Visier ist in drei verschiedenen Kategorien erhältlich – S1, S2 und S3 – um sich perfekt an die jeweiligen Wetterbedingungen anzupassen. Mit einem Gewicht von nur 85 Gramm ist es leicht und dennoch robust genug, um den Ansprüchen beim Skifahren gerecht zu werden. Dank der doppelten Anti-Beschlag-Technologie und der kratzfesten Oberfläche bleibt die Sicht klar und ungetrübt. Zudem bietet das Visier 100% UV-Schutz, was besonders wichtig ist, um die Augen der Kinder vor schädlicher Sonneneinstrahlung zu schützen. Das Produkt entspricht der CE EN ISO 18527-1:2022 Norm, was für zusätzliche Sicherheit und Zuverlässigkeit sorgt. Dieses Ersatzvisier ist eine ideale Ergänzung für die Skiausrüstung und sorgt dafür, dass Kinder stets bestens ausgestattet sind. Die einfache Abnehmbarkeit ermöglicht einen schnellen Austausch je nach Wetterlage, sodass stets die optimale Sicht gewährleistet ist. Produktdetails Optimal für: Skifahren Gemacht für: Kinder Gewicht: 85g Features: Abnehmbares Antifog-Visier, kratzfest und UV-Schutz CE EN 18527-1 100% UV Protection Kratzfest Doppelte Anti-Beschlag-Skibrillen Gewicht: 85 gr ERSATZTEILE Materialien: Polycarbonat37,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Czenia, Markus: Aufsichtspflicht, Haftung, Versicherung für JugendgruppenleiterAufsichtspflicht, Haftung, Versicherung für Jugendgruppenleiter , Ratgeber für Vereine, Jugendorganisationen und Eltern , Reflektoren > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202503, Produktform: Kartoniert, Autoren: Czenia, Markus, Edition: NED, Auflage: 25007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 160, Keyword: Aufsichtspflichtverletzung; Ehrenamt; Haftpflicht; Haftungsanspruch; Haftungsrisiken; Jugendorganisation; Trägerhaftung; Vereine, Fachschema: Deutschland~Gemeinnützigkeit~Haftungsrecht~Jugendhilfe~Recht / Ratgeber (allgemein)~Sozialarbeit~Unternehmensorganisation~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Soziale Arbeit~Gemeinnützige Organisationen (non-profit)~Ratgeber, Sachbuch: Recht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 176 Blätter, Länge: 210, Breite: 135, Höhe: 10, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Ähnliche Suchbegriffe für A440
-
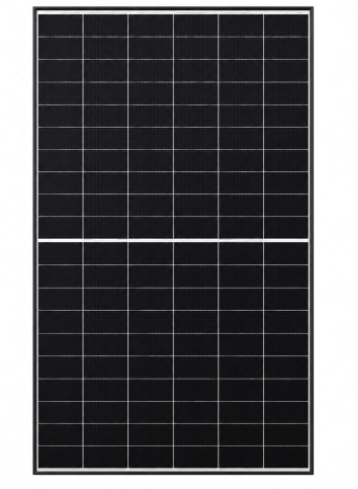
Aiko 'A440-MAH54Mw'(0% MwSt §12 III UstG)Nennleistung: 440 W Modulwirkungsgrad: 22,1 % Zelltechnologie: N-Type ABC Zellanordnung: 108 Zellen Maximale Systemspannung: 1.500 V DC Gewicht: 21,5 kg ±3 % Abmessungen L × B × H: 1.757 × 1.134 × 30 mm63,85 €*Versand: 199,00 €Sichere Weiterleitung zum Anbieter
-
Team Group T-Force Cardea A440 (2000 GB, M.2 2280), SSDGeniessen Sie die blitzschnelle Geschwindigkeit von PCIe Gen4 x4. Es unterstützt die neueste PCIe Gen4 x4-Spezifikation und erreicht 7.000/6.900 Mb/s, was eine aussergewöhnliche Leistung bietet, die 15-mal schneller ist als herkömmliche SATA-SSDs, und ist abwärtskompatibel mit PCIe 3.0-Anschlüssen. Dieses Produkt verfügt über zwei patentierte Kühlkörper und ist der erste seiner Art in der Branche, der sowohl einen patentierten Hochleistungs-Aluminiumkühlkörper als auch einen patentierten ultradünnen Graphenkühlkörper integriert, sodass Sie Ihre bevorzugte Methode zur Wärmeableitung wählen können. Effektive Kühlung und flexible Installation werden durch den patentierten Hochleistungs-Aluminiumkühlkörper gewährleistet, der über ein einzigartiges Wärmeableitungsdesign verfügt, das die Temperatur um bis zu 15 % senken kann. Der patentierte ultradünne Graphenkühlkörper nutzt Graphenmaterial mit hervorragender Wärmeleitfähigkeit und ermöglicht Wärmeabfuhrraten von bis zu 9 %. Die beiden patentierten Kühlkörper ermöglichen eine flexible Montage ohne Interferenzen. Unterstützt den neuesten NVMe 1.4-Standard, optimiert den Verteilungsmechanismus der NVM-Sets und den Predictable Latency Mode (PLM), wodurch die Latenz effektiv reduziert und Schäden beim Lesen/Schreiben minimiert werden, was die Qualität des Dienstes des Systems verbessert. Zudem wird die neueste Read Recovery Level (RRL)-Technologie verwendet, um die Lebensdauer der SSD zu verlängern.352,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.